
- Tỷ lệ lấp đầy mặt bằng bán lẻ hạng sang tại TP HCM đạt 96,6% trong quý III, được thúc đẩy bởi sự mở rộng của các chuỗi F&B và phong cách sống từ châu Á.
- Khu vực ngoài trung tâm ghi nhận giá chào thuê trung bình 57,9 USD/m²/tháng (tăng 8% so với cùng kỳ), với tỷ lệ trống giảm về 4,8%.
- Sức cầu vững chắc dựa trên tổng mức bán lẻ và doanh thu dịch vụ 9 tháng đạt gần 1,49 triệu tỷ đồng, sẵn sàng hấp thụ nguồn cung dự báo 286.500 m² giai đoạn 2026–2029.
Diễn biến và Dữ liệu trọng tâm
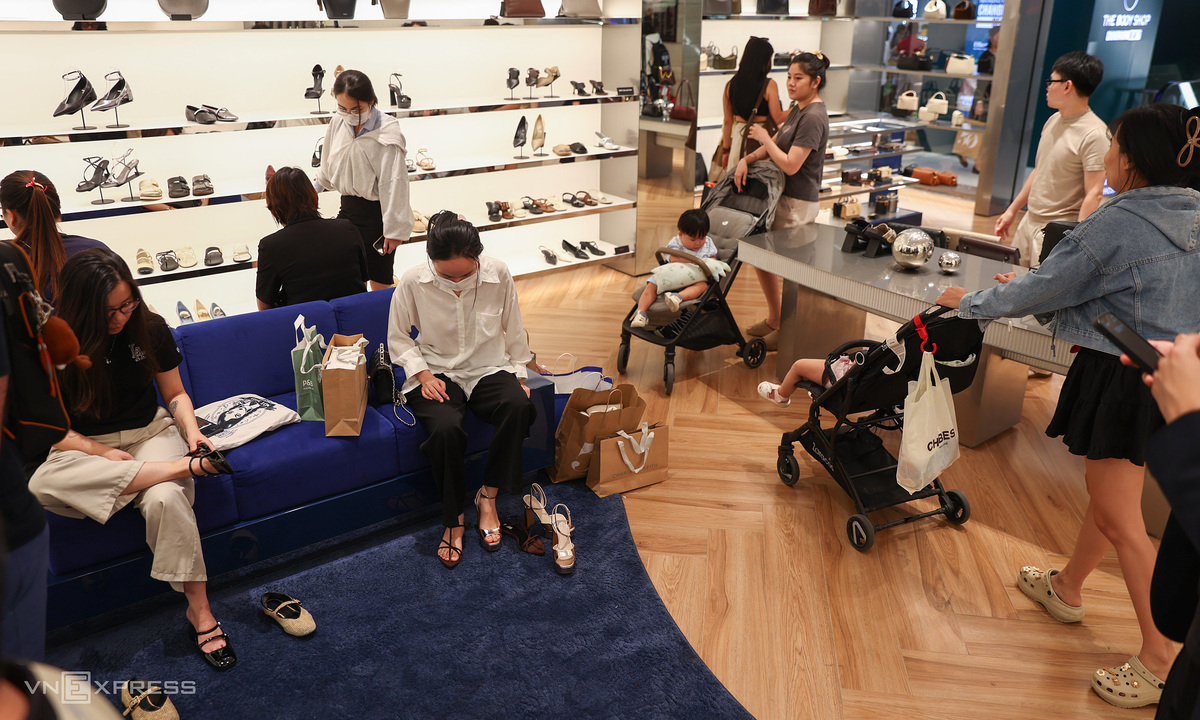
Tỷ lệ lấp đầy bất động sản bán lẻ tại TP HCM duy trì ở mức tối ưu nhờ dòng vốn mở rộng tích cực từ các tập đoàn bán lẻ châu Á, giúp bù đắp hoàn toàn sự thu hẹp quy mô của một số khách thuê truyền thống.
Theo số liệu từ CBRE Việt Nam và Savills, ngành ẩm thực (F&B) cùng thời trang – phong cách sống là hai động lực chính dẫn dắt thị trường. Nhóm F&B chiếm tới 30-40% tổng số giao dịch thuê mới tại các trung tâm thương mại lớn. Các thương hiệu nổi bật như The Matcha Tokyo, Yamazaki, Wilson, Lukfook, Pop Mart, AAPE, New Era và Salomon liên tục gia tăng sự hiện diện tại cả lõi trung tâm và các khu phức hợp đô thị mới.
| Chỉ số thị trường | Dữ liệu ghi nhận | Đơn vị khảo sát / Nguồn |
|---|---|---|
| Tỷ lệ lấp đầy bán lẻ hạng sang (Quý III) | 96,6% (tăng 2,4 điểm phần trăm YoY) | Knight Frank Việt Nam |
| Tỷ lệ trống khu vực trung tâm | 2,85% | CBRE Việt Nam |
| Tỷ lệ trống ngoài trung tâm | 4,8% | CBRE Việt Nam |
| Giá thuê trung bình ngoài trung tâm | 57,9 USD/m²/tháng (tăng 8% YoY) | CBRE Việt Nam |
| Doanh thu bán lẻ & dịch vụ 9 tháng | Gần 1,49 triệu tỷ đồng (tăng 13,8% YoY) | Cục Thống kê TP HCM |
| Tổng nguồn cung hiện hữu | Khoảng 1,3 triệu m² | Knight Frank Việt Nam |
| Nguồn cung tương lai (2026–2029) | Dự kiến bổ sung 286.500 m² | Cushman & Wakefield |
Phân tích tác động thị trường
Động lực mở rộng của các chuỗi bán lẻ quốc tế bắt nguồn trực tiếp từ sức mua nội địa tăng trưởng mạnh mẽ, phản ánh qua doanh thu bán lẻ hàng hóa 9 tháng tăng 17,2%. Người tiêu dùng đô thị trẻ tại TP HCM ngày càng ưa chuộng các mô hình trải nghiệm mua sắm tích hợp, tạo điều kiện thuận lợi cho các thương hiệu phong cách sống và ẩm thực châu Á chiếm lĩnh thị phần.
Về cán cân cung – cầu, việc Knight Frank không ghi nhận dự án hạng sang mới nào đi vào vận hành trong quý III và dự báo nguồn cung hạn chế đến năm 2027 đang tạo ra ưu thế áp đảo cho các chủ đầu tư sở hữu mặt bằng đắc địa. Điều này lý giải vì sao giá thuê ngoài trung tâm vẫn tăng trưởng 8%, đạt 57,9 USD/m²/tháng khi các nhà bán lẻ buộc phải dịch chuyển ra các đại đô thị vệ tinh để tìm kiếm diện tích quy chuẩn lớn.
Tuy nhiên, thị trường đang phân hóa sâu sắc. Dự báo từ Cushman & Wakefield về 286.500 m² sàn thương mại gia nhập giai đoạn 2026-2029 cho thấy cuộc cạnh tranh sẽ trở nên khốc liệt hơn. Lợi thế không còn nằm ở việc sở hữu diện tích thương phẩm đơn thuần mà phụ thuộc vào năng lực quy hoạch cơ cấu ngành hàng (tenant-mix), lưu lượng khách tự nhiên và chiến lược cá nhân hóa trải nghiệm khách hàng của từng trung tâm thương mại.
Câu hỏi thường gặp (FAQ)
Tại sao các thương hiệu châu Á đẩy mạnh thuê mặt bằng ngoài trung tâm TP HCM?
Khu vực trung tâm hiện có tỷ lệ trống rất thấp chỉ 2,85% và quỹ đất hạn chế, trong khi khu vực ngoài trung tâm sở hữu các đại đô thị mới với mật độ dân số trẻ cao, chi phí thuê hợp lý hơn (57,9 USD/m²/tháng) và mặt bằng đủ lớn để triển khai các mô hình cửa hàng trải nghiệm quy mô chuẩn quốc tế.
Triển vọng nguồn cung mặt bằng bán lẻ tại TP HCM giai đoạn tới ra sao?
Nguồn cung bán lẻ cao cấp tại khu vực trung tâm dự kiến sẽ không có biến động lớn trước năm 2027. Sau đó, trong giai đoạn 2026-2029, thị trường dự kiến đón nhận thêm khoảng 286.500 m² diện tích sàn mới, tập trung chủ yếu tại các khu vực ngoài trung tâm, thúc đẩy cạnh tranh trực tiếp về chất lượng quản lý vận hành giữa các nhà phát triển bất động sản.