
- Người mua nhà lần đầu với 2 tỷ đồng tích lũy nên ưu tiên giải quyết nhu cầu an cư thực tế thay vì mạo hiểm đầu tư đất nền kỳ vọng sinh lời.
- Áp lực tài chính từ đòn bẩy ngân hàng cần được kiểm soát nghiêm ngặt, với tổng tiền trả nợ gốc và lãi hàng tháng không vượt quá 30-40% thu nhập thực nhận.
- Thị trường chung cư Hà Nội đang ghi nhận mức giá giảm 15-20% so với đỉnh năm ngoái, mở ra cơ hội lớn cho người mua sở hữu tài sản giá tốt trong 6 tháng tới.
Diễn biến và Dữ liệu trọng tâm
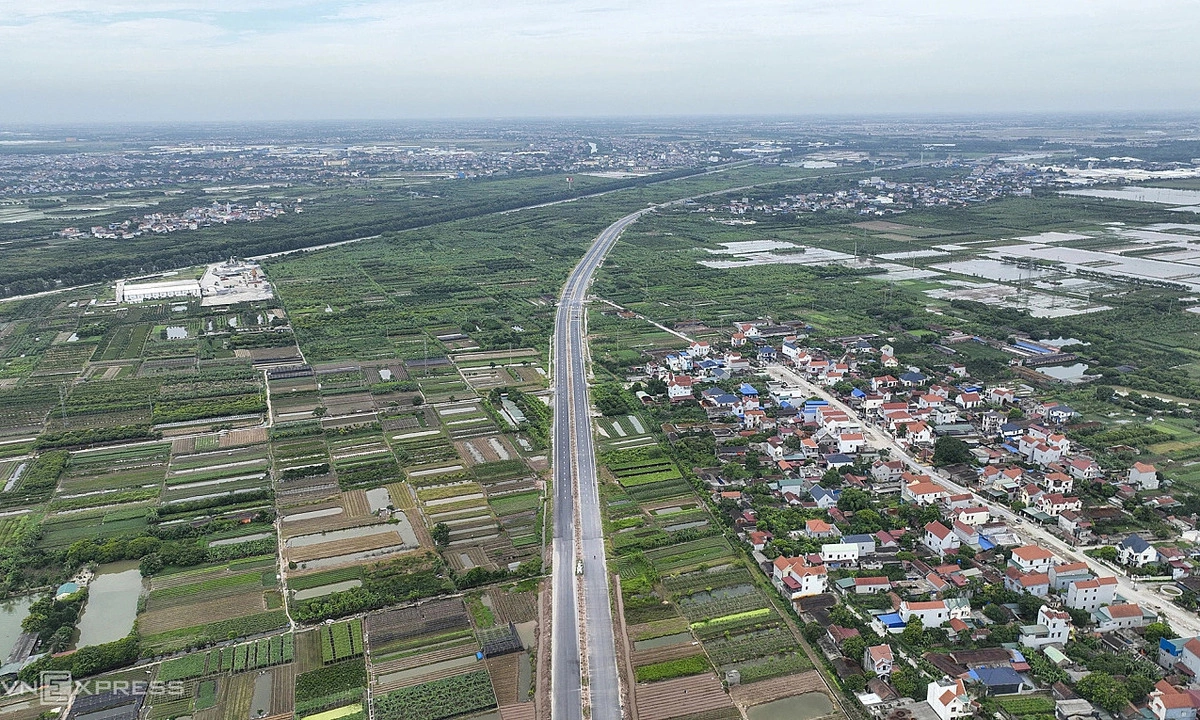
Bài toán tài chính của vợ chồng trẻ với tổng thu nhập 60 triệu đồng mỗi tháng, đang thuê nhà và sở hữu 2 tỷ đồng tiền mặt tích lũy từ sự hỗ trợ của hai bên gia đình đang thu hút sự quan tâm lớn của thị trường bất động sản. Người chồng muốn đầu tư đất nền tại Hưng Yên với kỳ vọng tăng giá để sau này bán mua nhà Hà Nội hoặc về quê xây nhà, trong khi người vợ muốn tận dụng thị trường chung cư đang giảm giá để mua căn hộ 2 phòng ngủ nhằm ổn định chỗ ở ngay.
Dưới góc nhìn của chuyên gia Phạm Đức Toản, Tổng giám đốc Công ty cổ phần Đầu tư và Phát triển Bất động sản EZ Việt Nam, việc lựa chọn tài sản cần dựa trên các tiêu chí dòng tiền, khả năng khai thác và mức độ rủi ro cụ thể thay vì chỉ nhìn vào kỳ vọng tăng giá ngắn hạn.
| Chỉ số tài chính / Yếu tố | Phương án 1: Chung cư Hà Nội | Phương án 2: Đất nền Hưng Yên |
|---|---|---|
| Vốn tích lũy ban đầu | 2 tỷ đồng (cần vay thêm ngân hàng) | 2 tỷ đồng (không cần dùng vốn vay) |
| Nhu cầu sử dụng | Giải quyết ngay nhu cầu an cư trong 3-5 năm tới | Chưa dùng ngay, chờ tăng giá hoặc về quê xây nhà sau |
| Rủi ro thị trường | Áp lực trả lãi khi lãi suất thả nổi, giảm giá 15-20% so với đỉnh năm ngoái | Rủi ro thanh khoản thấp, phụ thuộc hạ tầng, rủi ro thuế đất bỏ hoang 0,2% |
Phân tích tác động thị trường
Sự dịch chuyển dòng tiền giữa bất động sản nội đô và vùng ven đang phản ánh rõ nét tâm lý thận trọng của người mua nhà lần đầu trong bối cảnh kinh tế nhiều biến động. Việc nhiều dự án chung cư tại Hà Nội ghi nhận mức giảm giá chuyển nhượng từ 15-20% so với đỉnh năm ngoái cho thấy áp lực từ đòn bẩy tài chính cao. Trong vòng 6 tháng tới, khi nhiều dự án đến hạn bàn giao hoặc hết thời gian ân hạn nợ gốc, áp lực xả hàng có thể gia tăng, tạo thêm nhiều cơ hội cho người mua có sẵn dòng tiền thực.
Ngược lại, thị trường đất nền tỉnh như Hưng Yên đòi hỏi nhà đầu tư phải có tầm nhìn dài hạn và nguồn vốn nhàn rỗi thực sự không bị áp lực thanh khoản. Đặc biệt, nếu đề xuất đánh thuế 0,2% đối với đất bỏ hoang được Quốc hội thông qua, những tài sản đầu cơ tại vùng ven sẽ chịu áp lực lớn về tâm lý và chi phí nắm giữ. Do đó, người mua cần đặt khả năng chi trả và nhu cầu sử dụng thực lên hàng đầu để tránh rơi vào bẫy dòng tiền.
Câu hỏi thường gặp (FAQ)
Với thu nhập 60 triệu đồng và 2 tỷ đồng tích lũy, nên vay ngân hàng bao nhiêu là an toàn khi mua chung cư?
Theo chuyên gia, tổng số tiền trả nợ gốc và lãi hàng tháng nên duy trì trong khoảng 30-40% tổng thu nhập thực nhận của gia đình. Đồng thời, không nên dùng toàn bộ 2 tỷ đồng làm vốn đối ứng mà cần giữ lại một khoản tiền mặt dự phòng cho các chi phí phát sinh bất ngờ.
Có nên mạo hiểm mua đất nền tỉnh để chờ tăng giá rồi quay lại mua nhà nội đô hay không?
Phương án này chỉ khả thi khi gia đình bạn đã có chỗ ở ổn định, nguồn vốn đầu tư hoàn toàn nhàn rỗi trong nhiều năm và chấp nhận được rủi ro thanh khoản thấp. Đối với người mua nhà lần đầu chưa có chỗ ở, việc ưu tiên an cư bằng chung cư Hà Nội vẫn là giải pháp an toàn và bền vững hơn.