
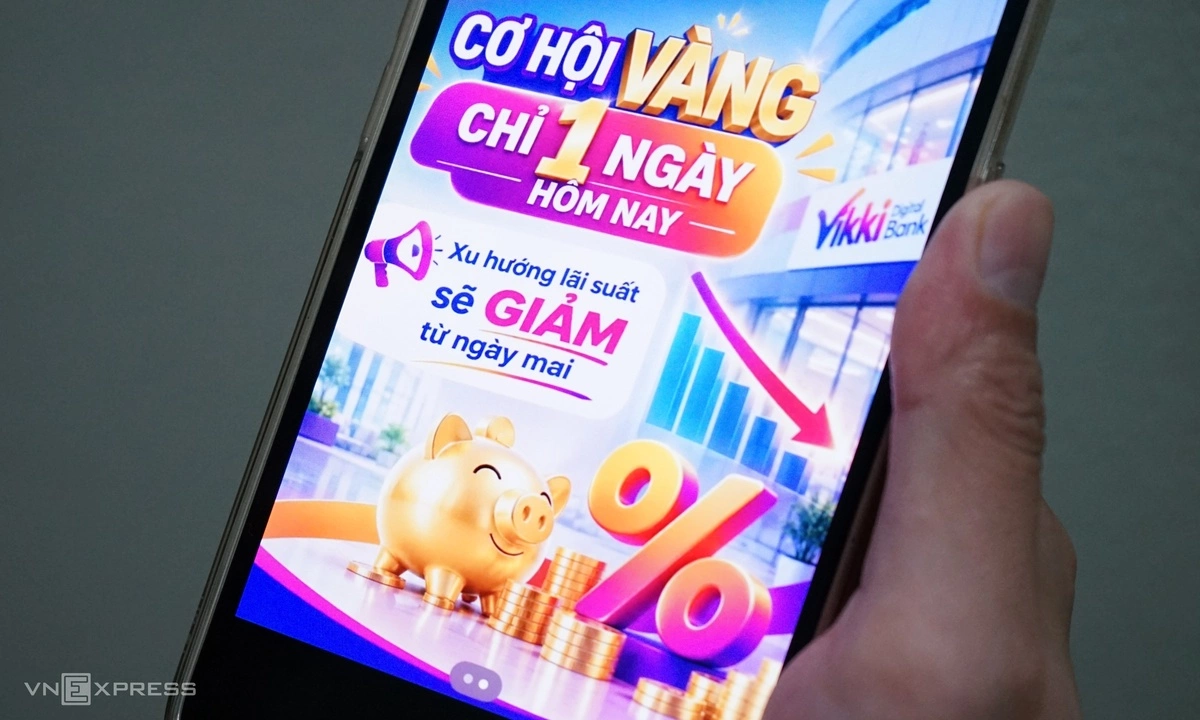
- Ngân hàng Nhà nước yêu cầu các nhà băng giảm tối thiểu 0,5 điểm phần trăm lãi suất tiền gửi từ kỳ hạn 6 tháng trở lên, gắn liền chế tài siết room tín dụng nếu vi phạm.
- Trước hạn chót điều chỉnh, làn sóng nhân viên tín dụng dồn dập mời chào khách hàng gửi tiền với mức ưu đãi ngầm lên tới 9,2% – 9,8%/năm.
- Sau chỉ đạo, 15 ngân hàng thương mại đã đồng loạt cắt giảm lãi suất niêm yết về dưới mốc 7%/năm nhằm hạ nhiệt chi phí vốn.
Diễn biến và Dữ liệu trọng tâm
Mặt bằng lãi suất tiền gửi thực tế đang trải qua đợt tái cấu trúc mạnh sau khi Ngân hàng Nhà nước áp dụng chế tài kiểm soát hạn mức tín dụng đối với các tổ chức tín dụng chậm điều chỉnh biểu phí huy động vốn.
Ghi nhận vào ngày 19/10, nhân viên nhiều ngân hàng tại các đô thị lớn như Hà Nội và Lê Văn Việt (TP HCM) đồng loạt đẩy mạnh tiếp thị qua tin nhắn, mạng xã hội và cuộc gọi trực tiếp. Điển hình, nhân viên tên Thanh Hương tại TP HCM liên tục chào mời khách chốt mức 9,2% cho kỳ hạn 6 tháng vào ngày áp dụng cuối cùng. Tương tự, nhân viên tên Thủy tại một ngân hàng thuộc diện chuyển giao bắt buộc tại Hà Nội chào mời các mã ưu đãi cộng thêm từ 2-3,5% ngoài biểu niêm yết.
Thực tế cho thấy, dù biểu niêm yết từ tháng 6 chỉ ghi nhận mức 5,7% (nhận đầu kỳ) đến 6,1% (nhận cuối kỳ) cho kỳ hạn 12 tháng, song các chương trình khuyến mãi đã đẩy lãi suất giao dịch lên ngưỡng 8,5-9,2% với kỳ hạn 6 tháng, 9,3% với kỳ hạn 12 tháng và 9,8% với kỳ hạn 24 tháng cho các khoản tiền gửi từ 20 triệu đồng trở lên.
| Chỉ tiêu / Kỳ hạn | Mức niêm yết trước điều chỉnh | Mức thực nhận (Cộng ưu đãi) | Điều chỉnh sau chỉ đạo NHNN |
|---|---|---|---|
| Kỳ hạn 6 tháng | Dao động 6,0% – 6,5%/năm | 8,5% – 9,2%/năm | Giảm 0,5 điểm phần trăm, niêm yết dưới 7%/năm |
| Kỳ hạn 12 tháng | 5,7% – 6,1%/năm | Lên đến 9,3%/năm | Giảm 0,5 điểm phần trăm, kiểm soát biên độ ưu đãi |
| Kỳ hạn 24 tháng | Dưới 7%/năm | Đạt đỉnh 9,8%/năm | Rút bớt các gói cộng thêm ngoài niêm yết |
| Chênh lệch tín dụng – huy động | Gần 2 triệu tỷ đồng | Đã hạ xuống dưới 1,5 triệu tỷ đồng | Áp lực thanh khoản hệ thống dần hạ nhiệt |
Ngay sau cảnh báo từ cơ quan quản lý, 15 nhà băng gồm ACB, TPBank, Sacombank, SeABank, PGBank, VCBNeo, BVBank, LPBank, Bac A Bank, OCB, Nam A Bank, BaoVietBank, NCB, VietBank, KienlongBank đã đồng loạt công bố biểu lãi suất mới, hạ 0,5 điểm phần trăm ở các kỳ hạn dài và đưa lãi suất niêm yết xuống dưới 7% một năm.
Phân tích tác động thị trường
Động thái can thiệp quyết liệt từ cơ quan quản lý tiền tệ là điều kiện tiên quyết để hạ chi phí vốn đầu vào, qua đó gỡ nút thắt giảm lãi suất cho vay đối với khu vực sản xuất kinh doanh.
Thống đốc Phạm Đức Ấn đã khẳng định rõ ràng rằng lãi suất huy động neo cao nhiều tháng liên tiếp (từng chạm mốc 8% trong tháng 8, tăng 2,5 điểm phần trăm so với cùng kỳ năm trước) là rào cản lớn nhất khiến mặt bằng chi phí vốn (COF) không thể thu hẹp. Việc gắn việc tuân thủ hạ lãi suất với chỉ tiêu tăng trưởng tín dụng năm nay và năm tới đã tạo áp lực tuân thủ bắt buộc trên toàn hệ thống.
Dưới góc nhìn kinh tế vĩ mô, ông Đinh Quang Hinh, Giám đốc Vĩ mô và Chiến lược thị trường của VNDirect, đánh giá mặt bằng lãi suất huy động hiện tại đã chạm vùng đỉnh và có xu hướng hạ nhiệt dần từ đầu năm 2027. Nhóm phân tích của Techcombank cũng chỉ ra rằng khoảng cách giữa tăng trưởng tín dụng và huy động vốn đã thu hẹp từ mức gần 2 triệu tỷ đồng xuống dưới 1,5 triệu tỷ đồng, giúp thanh khoản bớt căng thẳng.
Tuy nhiên, dư địa nới lỏng chính sách tiền tệ vẫn chịu ràng buộc bởi áp lực lạm phát và chính sách thắt chặt tiền tệ kéo dài từ Fed. Do đó, việc tái cân bằng dòng vốn sẽ phụ thuộc nhiều hơn vào chính sách tài khóa, trọng tâm là tiến độ giải ngân vốn đầu tư công trong các tháng cuối năm để bơm thanh khoản trực tiếp vào nền kinh tế thực.
Câu hỏi thường gặp (FAQ)
Người gửi tiền có nên tất toán sổ tiết kiệm hiện tại để tối ưu dòng tiền không?
Người gửi tiền không nên tất toán trước hạn nếu sổ tiết kiệm chưa đáo hạn, bởi quy định hiện hành sẽ chuyển toàn bộ tiền lãi về mức không kỳ hạn (thường dưới 0,5%/năm), gây tổn thất lợi nhuận lớn hơn mức chênh lệch lãi suất kỳ vọng.
Lãi suất cho vay có giảm ngay theo đà hạ của lãi suất tiền gửi không?
Lãi suất cho vay thường có độ trễ từ 3 đến 6 tháng so với lãi suất huy động, do các ngân hàng cần thời gian hấp thụ hết các lô vốn có chi phí huy động cao đã thu gom trong các giai đoạn trước đó.