
- Chính phủ đề xuất áp thuế 0,2% với đất bỏ hoang, không áp hạn mức diện tích, cao gấp gần 7 lần mức thuế đất ở thông thường.
- Các đại biểu Quốc hội yêu cầu làm rõ khái niệm “đất bỏ hoang”, mốc thời gian phát sinh nghĩa vụ thuế và trách nhiệm thẩm định của cơ quan quản lý.
- Cần cơ chế loại trừ đối với tài sản bảo đảm đang xử lý nợ xấu tại Agribank, VAMC và đất ở của cá nhân chậm xây dựng do điều kiện khách quan.
Diễn biến và Dữ liệu trọng tâm
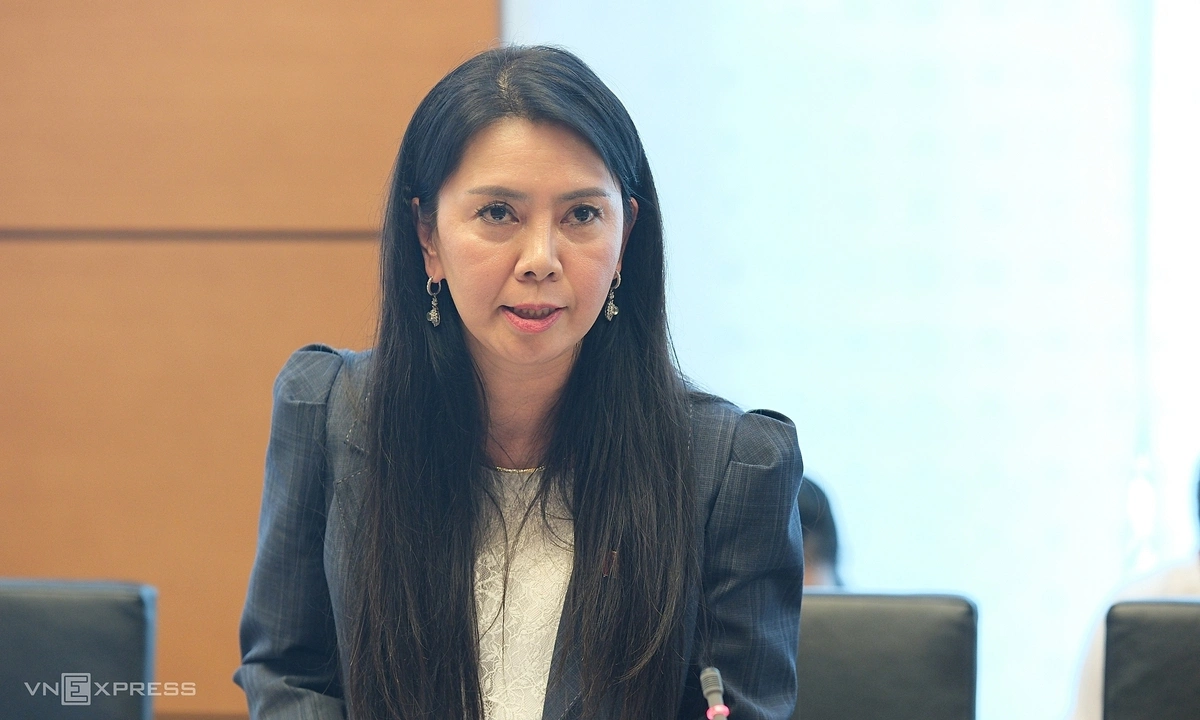
Phiên thảo luận tổ chiều 23/10 về dự thảo sửa đổi ba luật thuế đã thống nhất định hướng ngăn chặn đầu cơ nhưng yêu cầu chuẩn hóa ngay ranh giới pháp lý giữa găm giữ đất đai và chậm sử dụng vì lý do bất khả kháng. Dự thảo Luật Thuế sử dụng đất phi nông nghiệp đề xuất mức thuế suất 0,2% áp dụng cho toàn bộ diện tích đất bỏ hoang hoặc chậm đưa vào sử dụng, không phân biệt hạn mức diện tích quy chuẩn.
| Chủ thể đóng góp ý kiến | Vấn đề then chốt được nêu | Đề xuất giải pháp cụ thể |
|---|---|---|
| Bà Đoàn Thu Hà (Phó bí thư Tỉnh ủy Lạng Sơn) | Chưa rõ nội hàm ba cụm từ: “đất bỏ hoang”, “không đưa vào sử dụng”, “chậm đưa vào sử dụng”; thiếu mốc tính thuế. | Quy định rõ thời điểm tính thuế: từ ngày ngừng sử dụng, ngày hết hạn hay khi cơ quan nhà nước lập biên bản. |
| Ông Tô Huy Vũ (Chủ tịch Agribank) | Nguy cơ thu thuế trùng lặp với tiền phạt chậm tiến độ; ảnh hưởng xử lý nợ xấu của ngân hàng và VAMC. | Bổ sung cơ chế loại trừ với bất động sản là tài sản bảo đảm đang trong tiến trình bán xử lý nợ. |
| PGS. TS Trần Hoàng Ngân (Đoàn ĐBQH TP.HCM) | Người dân mua đất hợp pháp nhưng chưa đủ tài chính xây nhà có nguy cơ bị áp thuế nặng không công bằng. | Phân biệt rạch ròi nguyên nhân chủ quan và khách quan; miễn trừ trường hợp tích lũy tài sản chính đáng. |
| Bà Nguyễn Thị Việt Nga (Phó trưởng đoàn TP Hải Phòng) | Chậm trễ do vướng mắc thủ tục hành chính, chậm bàn giao mặt bằng từ phía nhà nước chưa được bóc tách. | Xác định rõ cơ quan ra kết luận vi phạm; làm rõ phạm vi áp dụng với đất ở cá nhân chưa xây dựng. |
Dự thảo luật sẽ được Quốc hội thảo luận tại hội trường vào ngày 06/11. Nếu được thông qua vào ngày 20/11, khung pháp lý mới sẽ chính thức có hiệu lực thi hành từ năm 2027.
Phân tích tác động thị trường
Mức thuế suất 0,2% sẽ tái cấu trúc toàn diện chi phí vốn của các chủ đầu tư bất động sản, đồng thời tác động trực tiếp đến thanh khoản và bảng cân đối kế toán của các tổ chức tín dụng. Khi mức thuế này cao gấp gần 7 lần đất ở thông thường, việc nắm giữ tài sản đất đai không tạo ra dòng tiền sẽ trở thành gánh nặng tài chính lớn, buộc các nhà đầu tư thứ cấp phải thanh lý tài sản hoặc sớm triển khai xây dựng.
Tuy nhiên, sự thiếu vắng các tiêu chuẩn định lượng sẽ tạo ra lỗ hổng lớn trong thực thi chính sách. Nếu tài sản bảo đảm do các ngân hàng như Agribank hoặc VAMC thu giữ để xử lý nợ cũng bị áp thuế 0,2%, quá trình thu hồi vốn cho hệ thống tài chính sẽ bị kéo dài, làm tăng chi phí xử lý nợ xấu ngoài tầm kiểm soát. Mặt khác, nếu không có cơ chế thu hồi đất song song với công cụ thuế, thị trường có thể chứng kiến tiền lệ các tập đoàn lớn chấp nhận trả mức thuế 0,2% như một khoản chi phí bảo hiểm để hợp thức hóa việc tiếp tục găm giữ vị trí đất vàng dài hạn.
Câu hỏi thường gặp (FAQ)
Mức thuế 0,2% áp dụng cho đất bỏ hoang dự kiến có hiệu lực khi nào?
Dự thảo luật dự kiến được Quốc hội biểu quyết thông qua vào ngày 20/11 và sẽ chính thức có hiệu lực thi hành từ năm 2027 sau khi hoàn thiện các văn bản nghị định hướng dẫn chi tiết.
Đất ở của hộ gia đình chưa đủ điều kiện kinh tế để xây nhà có bị áp thuế 0,2% không?
Vấn đề này đang được cơ quan soạn thảo rà soát theo chỉ đạo của Chính phủ nhằm phân biệt rõ đất bỏ hoang do đầu cơ với đất ở hợp pháp chưa xây dựng do nguyên nhân khách quan, tránh gây áp lực tài chính lên người dân có nhu cầu ở thực.