

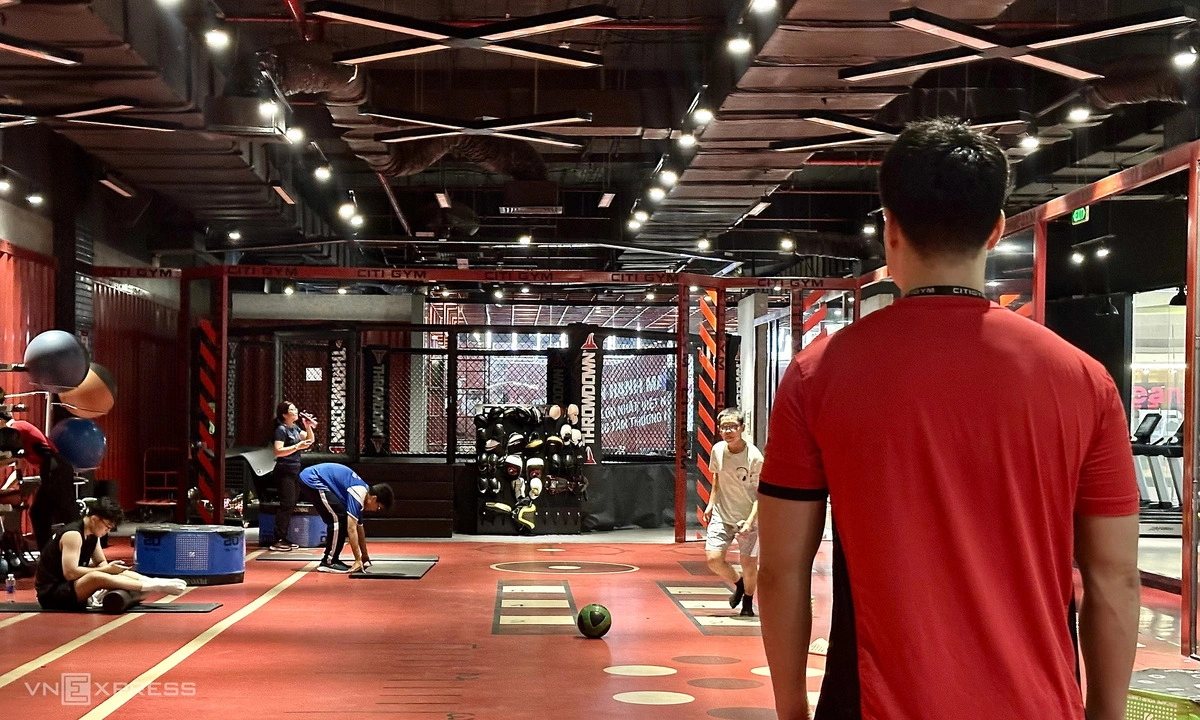
Sự đóng cửa hàng loạt cơ sở của các thương hiệu lớn như California Fitness & Yoga hay động thái thu hẹp quy mô của Citigym đánh dấu hồi kết cho kỷ nguyên tăng trưởng dựa trên vốn ứng trước của khách hàng tại Việt Nam. Đằng sau những tấm thẻ hội viên trị giá hàng chục đến hàng trăm triệu đồng là sự đứt gãy cấu trúc tài chính khi đòn bẩy chi phí cố định va chạm với làn sóng dịch chuyển sang mô hình tập luyện tinh gọn, trả phí linh hoạt.
- Tóm lược cốt lõi: Giải mã cuộc khủng hoảng của các chuỗi gym cao cấp khi dòng tiền trả trước cạn kiệt, chi phí mặt bằng đè nặng và áp lực từ phòng tập giá rẻ.
- Điểm nhấn phân tích: Bối cảnh & Dữ kiện
- Điểm nhấn phân tích: Phân tích đa chiều & Tác động
- Điểm nhấn phân tích: Góc nhìn chuyên gia & Dự báo
Bối cảnh & Dữ kiện
Làn sóng thu hẹp mặt bằng đang phơi bày sự mong manh của các phòng tập đa chức năng diện tích lớn trước áp lực thanh khoản và biến động doanh thu.
Tại TP HCM, việc Citigym dừng hoạt động cơ sở Vạn Hạnh Mall (phường Hòa Hưng) từ ngày 10/11 và tạm ngừng điểm tập trên đường Lê Văn Việt (phường Tăng Nhơn Phú) khiến chuỗi này chỉ còn vận hành 7 phòng tập. Trường hợp của anh Nhật Đông với thẻ hội viên Royal kéo dài đến tháng 9/2029 cùng 19 buổi tập huấn luyện viên cá nhân (PT) hay chị Vy Võ (36 tuổi) nắm giữ thẻ Centuryon của California Fitness & Yoga đến năm 2029 với 80 buổi PT (tổng giá trị trả trước khoảng 90 triệu đồng) phản ánh hệ lụy trực tiếp khi các câu lạc bộ đóng cửa hàng loạt. Theo báo cáo của Webthethao, dù nhu cầu rèn luyện sức khỏe tăng trưởng, mô hình phòng tập cao cấp diện tích hàng nghìn m2 đang đổ vỡ vì ba nút thắt: lượng khách mua thẻ mới sụt giảm, giá thuê mặt bằng neo cao và sự trỗi dậy của phân khúc bình dân lẫn studio chuyên biệt.
| Chỉ tiêu / Thực thể | Mô hình Gym cao cấp (Việt Nam) | Mô hình Tinh gọn / Quốc tế |
|---|---|---|
| Diện tích & Giá thuê điển hình | 1.500 – 6.000 m2; riêng cơ sở Vạn Hạnh Mall giá thuê 30 USD/m2/tháng | Quy mô nhỏ, gần khu dân cư |
| Tỷ trọng tiền thuê / Doanh thu | 35% – 45% | 21% (chuỗi Basic-Fit tại châu Âu); khuyến nghị 20% – 25% |
| Ngưỡng chịu đựng suy giảm doanh thu | Mất lãi ngay khi doanh thu giảm khoảng 6% (nếu tiền thuê chiếm 38%) | Vẫn có lãi dù doanh thu giảm 10% (nếu tiền thuê chiếm 20%) |
| Chính sách giá & Thời hạn thẻ | 6 tháng – 5 năm hoặc trọn đời, giá 70 – 150 triệu đồng | 299.000 – 300.000 đồng/tháng (The New Gym, Waystation) |
Sức ép cạnh tranh đang định hình lại toàn bộ bản đồ thị phần trong nước. Kể từ năm 2022, Waystation đã mở rộng lên 39 cơ sở tại TP HCM với mức phí khoảng 300.000 đồng/tháng, trong khi The New Gym vận hành 24/7 nâng quy mô từ 10 lên 15 câu lạc bộ sau 4 năm nhờ gói cước từ 299.000 đồng/tháng. Ở phân khúc ngách, các bộ môn như Reformer Pilates (vào Việt Nam từ 2017) hay chuỗi tập chức năng REVL (Australia) đạt cột mốc studio thứ 50 tại TP HCM vào tháng 6/2026 đang trực tiếp chia tách nhóm khách hàng vốn thuộc về các tổ hợp gym truyền thống.
Phân tích đa chiều & Tác động
Nguyên nhân cốt lõi dẫn đến sự sụp đổ của chuỗi gym hạng sang nằm ở ảo giác dòng tiền từ doanh thu chưa thực hiện kết hợp với bẫy đòn bẩy hoạt động quá lớn.
Dưới góc độ tài chính doanh nghiệp, việc bán thẻ dài hạn từ 6 tháng đến trọn đời thu về 70 – 150 triệu đồng tạo ra một lượng tiền mặt tức thời khổng lồ, nhưng thực chất đó là khoản nợ phải trả dưới dạng nghĩa vụ cung cấp dịch vụ trong tương lai. Khi các chuỗi chi tiêu ngay phần tiền mặt thu trước này để tài trợ cho chi phí xây dựng cơ bản và mở rộng điểm bán mới, mô hình kinh doanh rơi vào trạng thái phụ thuộc tuyệt đối vào tốc độ tăng trưởng hội viên mới. Chỉ cần một quý sức mua chững lại do người tiêu dùng thắt chặt hầu bao, dòng tiền vào sẽ cạn kiệt trước khi các khoản lỗ kế toán kịp lộ diện trên báo cáo tài chính, kéo theo sự đứt gãy thanh khoản và tình trạng nhân sự PT nghỉ việc dây chuyền.
Song song với áp lực dòng tiền, cấu trúc chi phí cố định cồng kềnh khiến biên an toàn của các mặt bằng lớn gần như bằng không. Theo tính toán của Webthethao, khi tiền thuê mặt bằng chiếm tới 38% doanh thu—so với mức 20% ở mô hình nhỏ—chỉ cần doanh thu sụt giảm 6% là cơ sở lớn lập tức chạm ngưỡng thua lỗ. Việc duy trì đồng thời hệ sinh thái đắt đỏ gồm bể bơi, xông hơi, máy móc đa năng và đội ngũ bán hàng đông đảo buộc các chuỗi phải giữ giá vé cao, nhưng chính sự cồng kềnh này lại khiến họ mất đi tính linh hoạt khi thị trường phân mảnh. Trên bình diện quốc tế, kịch bản tương tự từng khiến 8 doanh nghiệp lớn tại Mỹ nộp đơn phá sản năm 2020. Tại Trung Quốc, báo cáo năm 2025 của Đại học Thể thao Thượng Hải, Santi Cloud và IWF ghi nhận quy mô thị trường vận động đạt 382,7 tỷ nhân dân tệ (tăng 34,2%) bất chấp tổng hội viên giảm 3,44%; hệ quả là các chuỗi thẻ dài hạn như Weiershi, Jinjiniao đổ vỡ và Yizhao Weide khủng hoảng dòng tiền, nhường sân cho phân khúc phòng tập 24 giờ tăng trưởng 53% như LeFit (99 nhân dân tệ/tháng, vượt 2.300 cơ sở vào tháng 8/2026) hay mô hình thu phí từng buổi của SuperMonkey tại Thượng Hải.
Tác động lớn nhất về mặt xã hội là sự xói mòn niềm tin nghiêm trọng của người tiêu dùng. Dữ liệu từ Trung Quốc cho thấy năm 2023 có tới 41,1% người tập từ chối phòng gym truyền thống vì lo ngại rủi ro chủ cơ sở ôm tiền bỏ trốn, kéo theo lượng mua thẻ tháng, thẻ tuần và gói dưới 10 buổi trong năm 2024 tăng vọt hơn 60%. Tại Việt Nam, tâm lý phòng thủ này đã hiện hữu qua quyết định của chị Vy Võ khi chấp nhận chuyển sang gói cước hàng tháng đắt hơn tại Citigym để đổi lấy sự an tâm thay vì tiếp tục đánh cược vào các cam kết dài hạn.
Góc nhìn chuyên gia & Dự báo
Giai đoạn 2026 – 2036 sẽ chứng kiến sự tái cấu trúc toàn diện của ngành fitness theo hướng chuẩn hóa hiệu quả kinh tế đơn vị, loại bỏ tư duy lấy tiền khách hàng mới bù đắp chi phí vận hành cũ.
Theo dự báo của Web Thể Thao, ngành phòng gym tại Việt Nam vẫn duy trì đà mở rộng trong 10 năm tới nhưng quyền lực sẽ chuyển dịch hoàn toàn sang các mô hình quy mô gọn nhẹ, len lỏi vào khu dân cư và thu phí theo tháng hoặc theo buổi tập. Để tồn tại bền vững, các nhà điều hành buộc phải tuân thủ kỷ luật phân bổ vốn nghiêm ngặt: khống chế chi phí mặt bằng ở ngưỡng 20% – 25% doanh thu, sử dụng dòng tiền tự do để mở rộng thay vì vốn trả trước, và chỉ giải ngân mở cơ sở mới khi tỷ suất lợi nhuận trên vốn dự kiến đạt khoảng 30% ở giai đoạn vận hành ổn định.
Về mặt quản trị vận hành, thước đo thành công của phân khúc trung và cao cấp phải dịch chuyển từ tổng giá trị hợp đồng ký mới sang tần suất đến tập thực tế và doanh thu dịch vụ trên mỗi hội viên. Việc tách bạch vai trò chuyên môn của huấn luyện viên cá nhân (PT) khỏi áp lực bán gói tập dài hạn là điều kiện tiên quyết để chấm dứt tình trạng chèo kéo, vốn là nguyên nhân gây phản cảm hàng đầu tại các chuỗi truyền thống. Động thái đóng cửa mặt bằng đắt đỏ, cắt giảm lớp tập và chuyển sang bán thẻ 1 – 3 tháng tách rời tùy chọn lớp học của Citigym mới đây là bước đi sinh tồn bắt buộc. Trong chu kỳ mới, sự thắng thế sẽ thuộc về các thương hiệu như Planet Fitness (Mỹ), The New Gym hay các studio chuyên biệt biết tối ưu hóa công suất trên từng mét vuông sàn thay vì chạy đua phô trương diện tích.
Câu hỏi thường gặp (FAQ)
Tại sao mô hình bán thẻ dài hạn của các chuỗi gym cao cấp lại dễ sụp đổ khi thị trường chững lại?
Do các chuỗi thường sử dụng ngay tiền mặt thu trước từ thẻ 1 đến 5 năm để chi trả chi phí mặt bằng và mở rộng cơ sở mới. Khi lượng khách mua mới sụt giảm, nguồn tiền mặt bổ sung bị đứt gãy trong khi chi phí cố định vẫn giữ nguyên, dẫn đến khủng hoảng thanh khoản trước khi khoản lỗ hiện rõ trên sổ sách.
Xu hướng phòng tập nào sẽ chiếm ưu thế tại Việt Nam trong 10 năm tới?
Các phòng tập có diện tích nhỏ gọn, nằm gần khu dân cư, thu phí linh hoạt theo tháng hoặc từng buổi tập (như mô hình 24/7 giá bình dân hoặc studio chuyên biệt như Pilates, tập chức năng) sẽ chiếm ưu thế nhờ giữ chi phí mặt bằng ở mức tối ưu 20-25% doanh thu và phù hợp với tâm lý ngại rủi ro của người tiêu dùng.

