

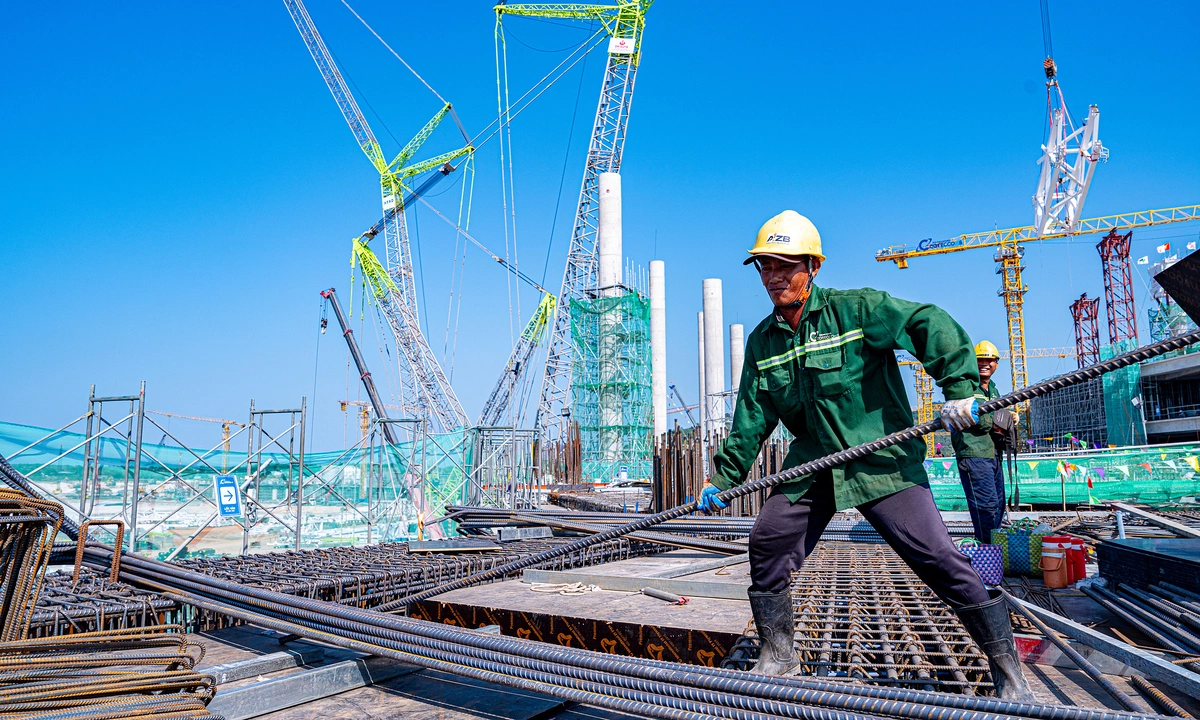
- Chính phủ đặt mục tiêu tăng trưởng GDP từ 10% trở lên từ năm 2027, đòi hỏi duy trì vốn đầu tư toàn xã hội ở mức 40% GDP, tương đương 280-300 tỷ USD mỗi năm.
- Khu vực ngoài nhà nước gánh vác 70% tổng nhu cầu vốn, đặt ra sức ép phải giảm tải cho kênh tín dụng ngân hàng (đang chiếm 51%) bằng việc khơi thông thị trường vốn cổ phiếu và trái phiếu.
- Chỉ tiêu tăng trưởng hai chữ số chỉ khả thi khi hệ số ICOR giảm từ trên 6 về 4,5 lần và năng suất nhân tố tổng hợp (TFP) được cải thiện triệt để nhằm thoát bẫy thâm dụng vốn.
Diễn biến và Dữ liệu trọng tâm
Mục tiêu đưa tốc độ tăng trưởng GDP đạt từ 10% trở lên từ năm 2027 của Việt Nam phụ thuộc trực tiếp vào việc huy động thành công 280-300 tỷ USD mỗi năm gắn liền với cải cách căn bản hiệu quả sử dụng nguồn vốn. Tại Diễn đàn Kinh tế Mùa thu 2026 (AEF 2026), các chuyên gia khẳng định tăng trưởng hai chữ số là điều kiện bắt buộc để Việt Nam đạt ngưỡng thu nhập cao vào năm 2045, tránh bẫy “chưa giàu đã già”. Bài học từ giai đoạn bứt tốc của Singapore (tăng bình quân 11,3% giai đoạn 1967-1973) và Hàn Quốc (10,8% giai đoạn 1986-1988) cho thấy tỷ lệ tích lũy vốn đầu tư phải duy trì ổn định ở mức 35-40% GDP.
| Chỉ số trọng yếu | Thực trạng hiện nay | Yêu cầu bứt phá (2027-2045) | Nguồn / Chuyên gia phân tích |
|---|---|---|---|
| Vốn đầu tư xã hội | Chiếm khoảng 33-35% GDP | Duy trì 40% GDP (~280-300 tỷ USD/năm, tăng 14%/năm) | TS Cấn Văn Lực |
| Cấu trúc nguồn vốn | Tín dụng ngân hàng gánh 51%; vốn cổ phiếu/trái phiếu chỉ 13-14% | Vốn ngoài nhà nước gánh 70% (tư nhân 55%, còn lại là FDI và vốn mới) | TS Cấn Văn Lực, FTSE Russell |
| Hiệu quả sử dụng vốn (ICOR) | Luôn ở mức trên 6 trong 5 năm qua | Hạ về ngưỡng 4,5 lần (các nền kinh tế bứt tốc đạt 3-4 lần) | Bà Mariam J. Sherman (World Bank) |
| Năng suất lao động (TFP) | Tạo ra 6,7 USD/giờ; 85% việc làm xuất khẩu là gia công lắp ráp | Tăng trưởng TFP dương thay vì xấp xỉ 0% (mức ghi nhận từ 1990) | Roland Berger, World Bank |
Tại phiên đối thoại ngày 28/10 với Giám đốc điều hành Diễn đàn Kinh tế Thế giới (WEF) Stephan Mergenthaler, Thủ tướng Lê Minh Hưng khẳng định Việt Nam giữ vững mục tiêu củng cố nền tảng tảng kinh tế vĩ mô và ổn định chính trị – xã hội như điều kiện tiên quyết, không đánh đổi ổn định vĩ mô để lấy tăng trưởng cơ học bằng mọi giá.
Phân tích tác động thị trường
Áp lực giải ngân và huy động nguồn vốn quy mô 300 tỷ USD mỗi năm sẽ thúc đẩy quá trình tái cấu trúc sâu rộng toàn bộ thị trường tài chính và cấu trúc chi phí sản xuất của khối doanh nghiệp nội địa. Khi hệ thống ngân hàng thương mại đã chạm ngưỡng an toàn vốn và không thể tiếp tục tài trợ vốn trung dài hạn mà không gia tăng rủi ro kỳ hạn, thị trường vốn gồm cổ phiếu và trái phiếu doanh nghiệp buộc phải trở thành kênh dẫn vốn chủ đạo. Việc FTSE Russell xem xét nâng hạng và kế hoạch vận hành Trung tâm Tài chính quốc tế sẽ là động lực thu hút dòng vốn ngoại quy mô lớn, bên cạnh các công cụ tài chính xanh, thị trường tín chỉ carbon và dòng kiều hối.
Ở khía cạnh hiệu quả kinh tế vĩ mô, việc hạ chỉ số ICOR từ mức trên 6 về 4,5 lần đòi hỏi sự thay đổi quyết liệt trong giải ngân đầu tư công. Nguồn lực nhà nước không thể tiếp tục dồn 80% vào hạ tầng vật chất truyền thống mà phải chuyển dịch mạnh mẽ sang tài trợ cho khoa học công nghệ, giáo dục kỹ thuật cao và đổi mới sáng tạo theo Nghị quyết 57. Đối với các doanh nghiệp sản xuất, bài toán nâng mức giá trị gia tăng từ mức 6,7 USD/giờ hiện tại buộc khối tư nhân phải chấm dứt mô hình cạnh tranh bằng chi phí lao động rẻ, chủ động hiện đại hóa chuỗi cung ứng nhằm tăng đóng góp của chỉ số TFP, hạn chế tối đa nguy cơ suy giảm biên lợi nhuận do chi phí vốn tăng cao.
Câu hỏi thường gặp (FAQ)
Vì sao Việt Nam bắt buộc phải đưa hệ số ICOR về mức 4,5 lần thay vì tiếp tục bơm thêm vốn?
Hệ số ICOR đo lường lượng vốn cần thiết để tạo ra thêm một đơn vị GDP. Mức ICOR trên 6 trong 5 năm qua cho thấy nền kinh tế tăng trưởng dựa vào thâm dụng vốn thay vì hiệu quả. Nếu không hạ ICOR về mức 4,5 lần, việc bơm 300 tỷ USD mỗi năm sẽ chỉ làm tăng nguy cơ lạm phát, bong bóng tài sản và nợ xấu mà không tạo ra bước nhảy vọt thực chất về quy mô kinh tế.
Kênh huy động vốn nào khả thi nhất để đáp ứng nhu cầu 300 tỷ USD/năm khi ngân hàng đã quá tải?
Nguồn lực 70% ngoài nhà nước sẽ phải dịch chuyển sang thị trường trái phiếu doanh nghiệp minh bạch và thị trường chứng khoán được nâng hạng bởi FTSE Russell. Đồng thời, Việt Nam cần sớm thể chế hóa khung pháp lý cho tài chính xanh, thị trường tín chỉ carbon, tài sản số và tận dụng dòng kiều hối để bổ sung nguồn vốn trung – dài hạn cho các dự án hạ tầng lớn.
