
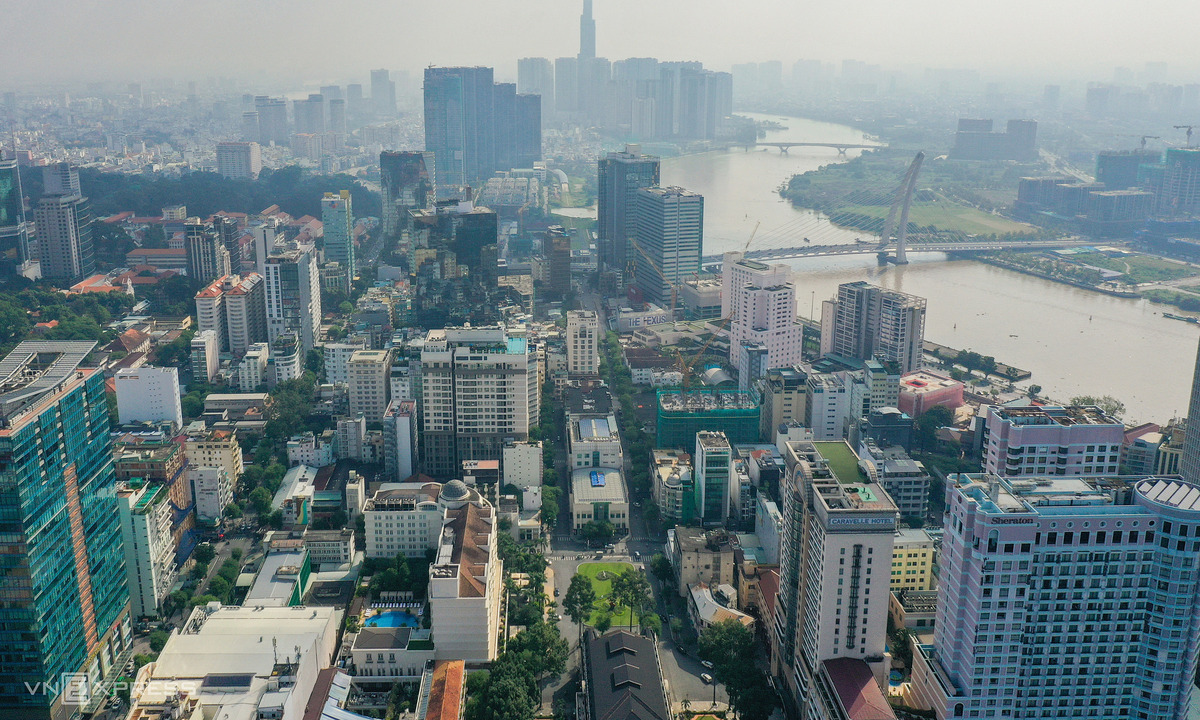
- Nguồn cung sơ cấp quý IV dự kiến bùng nổ với 30.300 sản phẩm từ hơn 30 dự án, tăng vọt 145% so với quý III.
- Khu vực phía Nam dẫn đầu cán cân mở bán khi chiếm 56% thị phần, với động lực chính từ các đại đô thị tại TP HCM và các tỉnh lân cận.
- Tổng khối lượng giao dịch dự báo có thể đạt 25.000 sản phẩm, song tỷ lệ hấp thụ phụ thuộc lớn vào biến số lãi suất vay và tính thực tế của dòng sản phẩm.
Diễn biến và Dữ liệu trọng tâm
Thị trường bất động sản quý IV ghi nhận bước chuyển động thái rõ rệt với quy mô nguồn cung mới dự kiến đạt 30.300 sản phẩm từ hơn 30 dự án, tăng trưởng 145% so với mức đáy 12.357 sản phẩm được ghi nhận trong quý III theo báo cáo từ DXS-FERI.
Sự gia tăng nguồn hàng này diễn ra trên diện rộng nhằm bù đắp mức suy giảm mạnh của quý trước (giảm 40% so với quý II và giảm 54% so với cùng kỳ năm ngoái). Căn hộ chung cư thuộc các đại đô thị quy mô lớn tiếp tục giữ vị thế chủ đạo, được triển khai bởi các doanh nghiệp đầu ngành như Vinhomes, Sun Group, Masterise Homes và Ecopark.
| Khu vực | Sản lượng dự kiến (Sản phẩm) | Tỷ trọng nguồn cung (%) | Địa bàn & Dự án trọng điểm |
|---|---|---|---|
| Miền Nam | Khoảng 16.900 | 56% | TP HCM, Bình Dương, Đồng Nai, Tây Ninh; The Global City, TT Genesis, Palm River, Imperia Sena Park |
| Miền Bắc | Khoảng 8.000 | 26% | Hà Nội, Bắc Ninh, Hưng Yên |
| Miền Trung | Khoảng 2.700 | 9% | Đà Nẵng, Khánh Hòa |
| Miền Tây | Khoảng 2.700 | 9% | Cần Thơ, IKI Village, Ansana by Kita |
Dữ liệu độc lập từ Avison Young Việt Nam cũng củng cố xu hướng này: nguồn cung căn hộ mở bán mới tại ba đô thị hạt nhân gồm Hà Nội, Đà Nẵng và TP HCM ước đạt 13.500 căn, riêng TP HCM chiếm từ 10.000 – 12.000 căn, Hà Nội khoảng 6.500 căn và Đà Nẵng khoảng 2.000 căn. Tính chung toàn bộ quy mô dự án mở mới, tổng lượng hàng đưa vào thị trường có thể lên tới 20.500 căn (chưa tính hàng tồn kho).
Phân tích tác động thị trường
Áp lực hoàn thành chỉ tiêu kinh doanh năm và nhu cầu giải phóng hàng tồn của các chủ đầu tư là động lực chính đẩy nguồn cung quý IV tăng đột biến, song thanh khoản thực tế sẽ chịu sự thanh lọc khắt khe từ dòng tiền người mua.
Theo Hội Môi giới Bất động sản Việt Nam (VARS), tổng lượng giao dịch quý IV dự kiến chạm mốc 25.000 sản phẩm, gấp đôi quý III. Tuy vậy, sự phục hồi này không mang tính đồng loạt mà mang tính phân hóa sâu sắc. Dòng vốn thực tế đang tập trung ưu tiên phân khúc chung cư và nhà ở xã hội có pháp lý minh bạch, vị trí thuận lợi và mức định giá nằm trong ngưỡng chi trả thực của người dân. Ngược lại, các sản phẩm bất động sản đầu cơ, thiếu khả năng tạo dòng tiền cho thuê hoặc định giá vượt quá giá trị khai thác sẽ tiếp tục đối mặt với tình trạng thanh khoản đóng băng.
Khảo sát của DXS-FERI cho thấy biến số lãi suất giữ vai trò then chốt trong việc định hình thanh khoản cuối năm thông qua ba kịch bản trọng yếu:
- Kịch bản tích cực: Nếu lãi suất cho vay hạ nhiệt về mức 10 – 12%, nguồn cung dự kiến tăng 30 – 40%, giá bán tăng nhẹ 5 – 10% và tỷ lệ hấp thụ đạt mức 40 – 45%.
- Kịch bản cơ sở: Lãi suất duy trì ở vùng 12 – 14%, nguồn cung tăng 20 – 30%, mặt bằng giá đi ngang và tỷ lệ hấp thụ neo quanh mức 30 – 35%.
- Kịch bản thận trọng: Khi lãi suất thả nổi leo thang lên ngưỡng 14 – 16%, tỷ lệ hấp thụ có thể sụt giảm xuống dưới mức 20% dù nguồn cung vẫn được đẩy ra tăng 15 – 20%.
Câu hỏi thường gặp (FAQ)
Phân khúc bất động sản nào nắm lợi thế thanh khoản lớn nhất trong quý IV?
Căn hộ chung cư trung cấp và nhà ở xã hội đáp ứng nhu cầu ở thực là hai phân khúc có tỷ lệ hấp thụ cao nhất nhờ tính pháp lý hoàn thiện, mức định giá sát nhu cầu sử dụng và chính sách hỗ trợ thanh toán linh hoạt từ chủ đầu tư.
Yếu tố nào quyết định sự thành bại của các dự án mở bán cuối năm?
Chính sách bán hàng và lãi suất vay thả nổi là hai thước đo mang tính quyết định; các dự án có liên kết gói vay ổn định, tiến độ thi công đảm bảo và phương án tài chính giãn tiến độ sẽ chiếm trọn ưu thế hấp thụ vốn từ nhà đầu tư trung – dài hạn.