

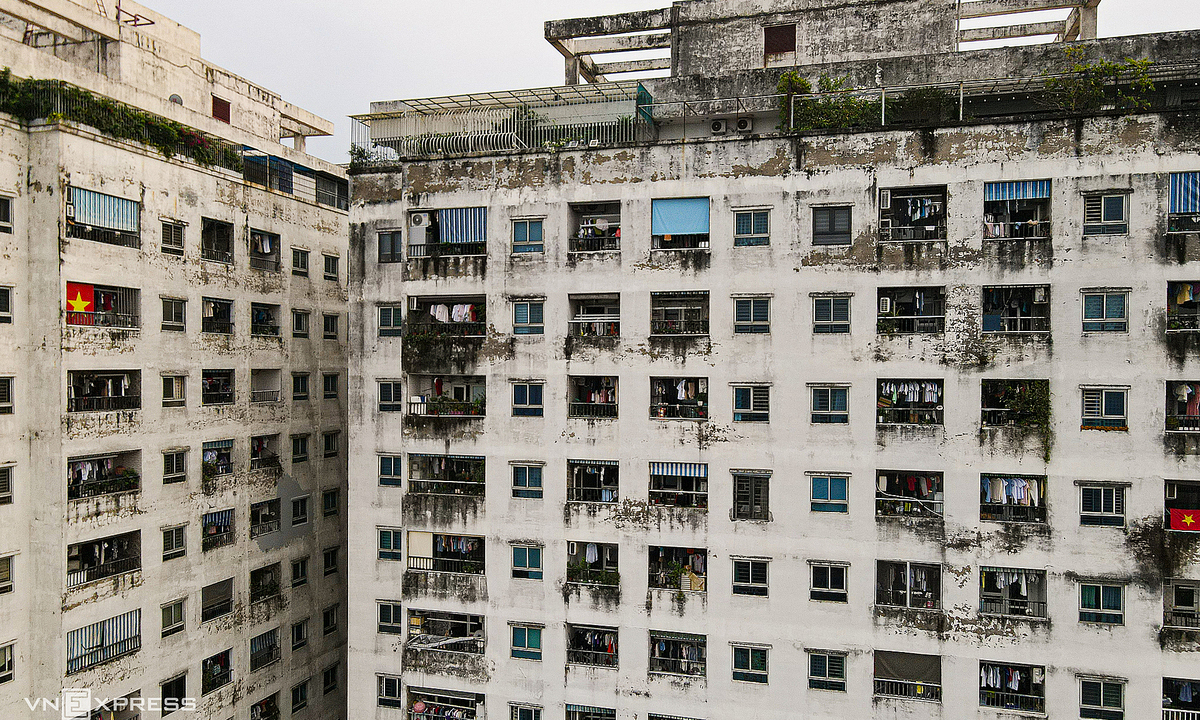
Bài toán pháp lý và tài chính quanh các dự án vướng sai phạm của Tập đoàn Mường Thanh đang đẩy người mua nhà vào thế tiến thoái lưỡng nan khi nguy cơ tháo dỡ hiện hữu, trong khi các khoản nợ tín dụng dài hạn vẫn chưa được tất toán.
Bối cảnh & Dữ kiện
Hơn một thập kỷ qua, nhiều hộ gia đình đã dồn hết vốn tích lũy và vay mượn để sở hữu chốn an cư tại các khu chung cư như HH Linh Đàm hay Đại Thanh, tin tưởng vào tính pháp lý thời điểm mở bán.
Dưới đây là bảng tổng hợp dữ liệu chi tiết về áp lực tài chính của người mua nhà tại các dự án này:
| Khách hàng / Dự án | Thời điểm mua | Giá trị căn hộ | Khoản vay ngân hàng | Áp lực tài chính hiện tại |
|---|---|---|---|---|
| Chị Thu Hiền (HH3B HH Linh Đàm) | Năm 2015 | Gần 1,1 tỷ đồng (67 m2) | Khoảng 750 triệu đồng (gói 30.000 tỷ đồng) | Còn nợ gốc 250 triệu đồng (5 năm trả), đối mặt nguy cơ di dời, tiền bồi thường không đủ trả nợ. |
| Chị Nguyễn Thảo (CT8B Đại Thanh) | Cuối năm ngoái (2024-2025) | 2,6 tỷ đồng (40 m2) | 60% giá trị căn hộ trong 30 năm | Lãi suất lên tới 13%/năm, trả góp hơn 21 triệu đồng/tháng, nguy cơ mất vốn tự có nếu tháo dỡ. |
Phân tích đa chiều & Tác động
Về nguyên tắc pháp lý, luật sư Phạm Thanh Tuấn chỉ rõ việc phá dỡ căn hộ không tự động làm chấm dứt nghĩa vụ trả nợ. Ngân hàng vẫn có quyền yêu cầu người vay thanh toán theo hợp đồng tín dụng ngay cả khi tài sản bảo đảm không còn tồn tại.
Nếu cơ quan chức năng tiến hành cưỡng chế, tháo dỡ mà thiếu phương án đồng bộ về bồi thường, giải chấp và bố trí tái định cư, người mua nhà sẽ chịu tổn thất nặng nề nhất. Theo ông Phạm Đức Toản, Tổng giám đốc EZ Property, người dân không phải là chủ thể quyết định việc xây dựng vượt phép hay bán căn hộ sai quy hoạch, do đó phương án bồi thường cần phản ánh sát giá thị trường theo từng giai đoạn mua (từ năm cũ đến giai đoạn 2024-2025) thay vì áp dụng mức giá bình quân hình thức.
Góc nhìn chuyên gia & Dự báo
Để tháo gỡ điểm nghẽn, chuyên gia kinh tế Đinh Trọng Thịnh đề xuất thiết lập cơ chế tín dụng đặc thù cho phép chuyển đổi tài sản bảo đảm sang căn hộ mới mà không phải thẩm định lại từ đầu. Đồng thời, các ngân hàng thương mại cần được Ngân hàng Nhà nước hướng dẫn cơ cấu lại thời hạn trả nợ cho những trường hợp gặp khó khăn đột xuất.
Về phía cư dân, luật sư Phạm Thanh Tuấn khuyến nghị cần chủ động rà soát toàn bộ hồ sơ pháp lý, hợp đồng tín dụng, biên bản bàn giao và xác nhận dư nợ để sẵn sàng đàm phán với cơ quan chức năng cũng như tổ chức tín dụng khi phương án bồi thường được triển khai.
Câu hỏi thường gặp (FAQ)
Mất nhà do phá dỡ thì nghĩa vụ trả nợ ngân hàng giải quyết thế nào?
Theo luật sư Phạm Thanh Tuấn, việc phá dỡ căn hộ không tự động chấm dứt nghĩa vụ trả nợ. Ngân hàng vẫn có quyền yêu cầu người vay thanh toán theo hợp đồng tín dụng, đòi hỏi phải có cơ chế phối hợp đồng bộ giữa chính quyền, ngân hàng và người dân để xử lý khoản nợ và tài sản thế chấp.
Chuyên gia đề xuất giải pháp gì cho người vay mua nhà dự án vướng sai phạm?
Các chuyên gia đề xuất cơ chế tín dụng đặc thù cho phép chuyển khoản vay sang căn hộ thay thế mà không phải thẩm định lại, định giá bồi thường theo sát thời điểm mua thực tế, và xem xét cơ cấu lại thời hạn trả nợ cho người dân gặp khó khăn.

