

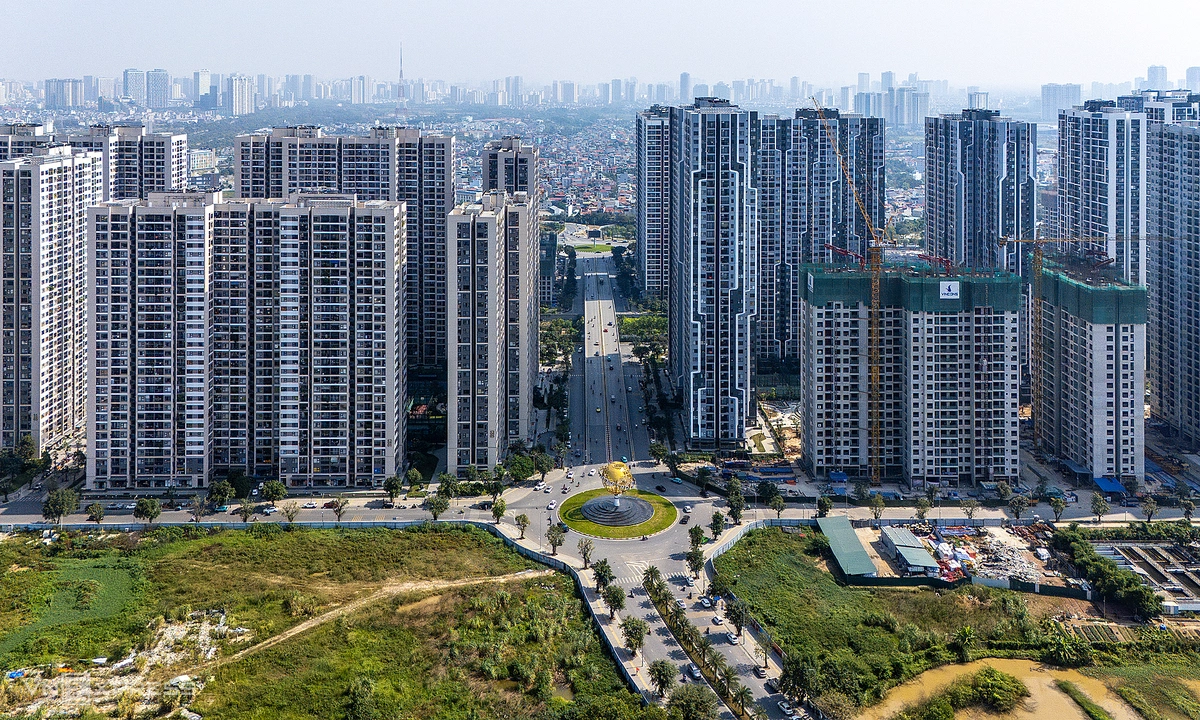
- Cơ hội tích lũy tài sản mới với mức chiết khấu 15-20% so với đỉnh giá thị trường và được trực tiếp thẩm định chất lượng thực tế.
- Cạm bẫy dòng tiền mặt cục bộ khi người mua phải thanh toán tức thì 50% giá trị căn hộ (gồm 45% nhận bàn giao và 5% làm sổ hồng).
- Áp lực chi trả nợ vay hàng tháng có thể tăng vọt 50% ngay khi chính sách ân hạn nợ gốc thông thường kéo dài 18 – 24 tháng kết thúc.
Diễn biến và Dữ liệu trọng tâm
Làn sóng bán cắt lỗ căn hộ chung cư sắp bàn giao tại Hà Nội đang mở rộng do nhiều nhà đầu tư sử dụng đòn bẩy tài chính không còn khả năng gánh nợ khi bước vào giai đoạn quyết toán cuối cùng.
Giai đoạn mở bán ồ ạt từ 2024 đến 2025 dẫn đến lượng bàn giao dự kiến tăng mạnh từ nay đến năm sau. Nhiều chủ nhà chấp nhận giảm từ 200-300 triệu đồng, thậm chí hạ giá 15-20% so với mức đỉnh để thu hồi vốn. Theo phân tích từ ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, đây là thời điểm tốt để người có sẵn tiền mặt thương lượng dưới giá hợp đồng mua bán, đồng thời kiểm tra trực tiếp hiện trạng kỹ thuật, nội thất và cảnh quan của dự án.
| Chỉ số / Danh mục | Mức độ biến động | Phân tích thực tế |
|---|---|---|
| Mức giảm giá thứ cấp | Giảm 15-20% (hoặc 200-300 triệu đồng) | Người bán chấp nhận chịu lỗ để thu hồi vốn gốc khẩn cấp. |
| Nghĩa vụ đóng tiền đợt cuối | 45% nhận nhà + 5% làm sổ hồng | Người mua phải huy động nguồn vốn tự có rất lớn trong thời gian ngắn. |
| Thời gian ân hạn nợ gốc | Thường kéo dài 18 – 24 tháng | Chấm dứt đúng vào mốc bàn giao dự án căn hộ. |
| Nghĩa vụ nợ (Vay 2 tỷ đồng, 20 năm, lãi 10%) | Tăng từ 16,7 triệu lên 25 triệu đồng/tháng | Dòng tiền trả nợ hàng tháng đội thêm 50% khi trả cả gốc lẫn lãi. |
Phân tích tác động thị trường
Hiện tượng căn hộ sắp bàn giao bị bán tháo phản ánh sự đứt gãy đòn bẩy tài chính của nhóm đầu cơ lướt sóng khi chu kỳ ưu đãi tín dụng khép lại.
Về bản chất, các gói hỗ trợ lãi suất và ân hạn nợ gốc trong giai đoạn xây dựng đã tạo ra cảm giác an toàn tài chính ảo cho người mua nhà giai đoạn trước. Khi công trình hoàn thiện, thời điểm áp lực thanh toán dồn dập nhất xuất hiện: người sở hữu vừa phải chuẩn bị 50% giá trị còn lại để nhận bàn giao, vừa phải đối mặt với lịch thanh toán gốc và lãi thả nổi tăng thêm 50% mỗi tháng.
Đối với người mua ở thực, rủi ro lớn nhất không nằm ở việc tài sản giảm giá mà nằm ở việc nhận định sai mức chiết khấu. Một căn hộ giảm 200-300 triệu đồng vẫn có thể neo ở mức giá đắt đỏ nếu giá khởi điểm từ chủ đầu tư ban đầu bị thổi phồng. Bên cạnh đó, việc dồn cạn kiệt dòng tiền khả dụng để tất toán đợt nhận bàn giao sẽ tước đi khả năng hoàn thiện nội thất và xử lý các rủi ro phát sinh. Chuyên gia khuyến nghị bên mua bắt buộc phải duy trì một quỹ dự phòng tương đương ít nhất 6 tháng chi phí sinh hoạt kèm nghĩa vụ trả nợ trước khi quyết định nhận chuyển nhượng.
Câu hỏi thường gặp (FAQ)
Có nên ưu tiên mua căn hộ cắt lỗ sắp bàn giao hơn chung cư đã có sổ hồng lâu năm?
Căn hộ sắp bàn giao sở hữu ưu thế vượt trội về tiện ích mới, khấu hao tài sản thấp và cơ hội đàm phán giá hời; tuy nhiên, căn hộ đã có sổ hồng lâu năm lại bảo đảm an toàn tuyệt đối về pháp lý và giúp người mua chủ động kiểm soát chi phí mà không phải chịu áp lực dồn dập đóng 50% tiền mặt tức thì.
Làm thế nào để xác định một căn hộ thực sự đang được bán cắt lỗ?
Người mua cần đối chiếu mức giá chuyển nhượng với giá ghi trên hợp đồng mua bán gốc của chủ đầu tư, đồng thời khảo sát chéo biên độ giá giao dịch thực tế của các căn cùng trục, cùng tầng và cùng tiến độ thanh toán trong nội khu để tránh rơi vào bẫy giảm giá ảo từ mức giá mở bán bị neo cao.
