
- Áp lực tháo vốn kỷ lục: Khối ngoại đã rút ròng 930 triệu USD trong tháng 10, nâng tổng mức rút vốn lũy kế năm nay lên 4,7 tỷ USD.
- Nguyên nhân đa chiều: Lãi suất toàn cầu duy trì ở mức cao cùng sức hút từ cổ phiếu công nghệ Mỹ, Nhật Bản, Trung Quốc và động thái thắt chặt từ Fed đã làm giảm sức hấp dẫn của thị trường Việt Nam.
- Triển vọng dài hạn: Áp lực bán ròng dự báo cạn kiệt khi tỷ lệ nắm giữ của khối ngoại giảm còn 12,5% và dòng vốn nâng hạng ước tính 2,5 – 8 tỷ USD dự kiến sẽ giúp thị trường đảo chiều từ năm 2027.
Diễn biến và Dữ liệu trọng tâm
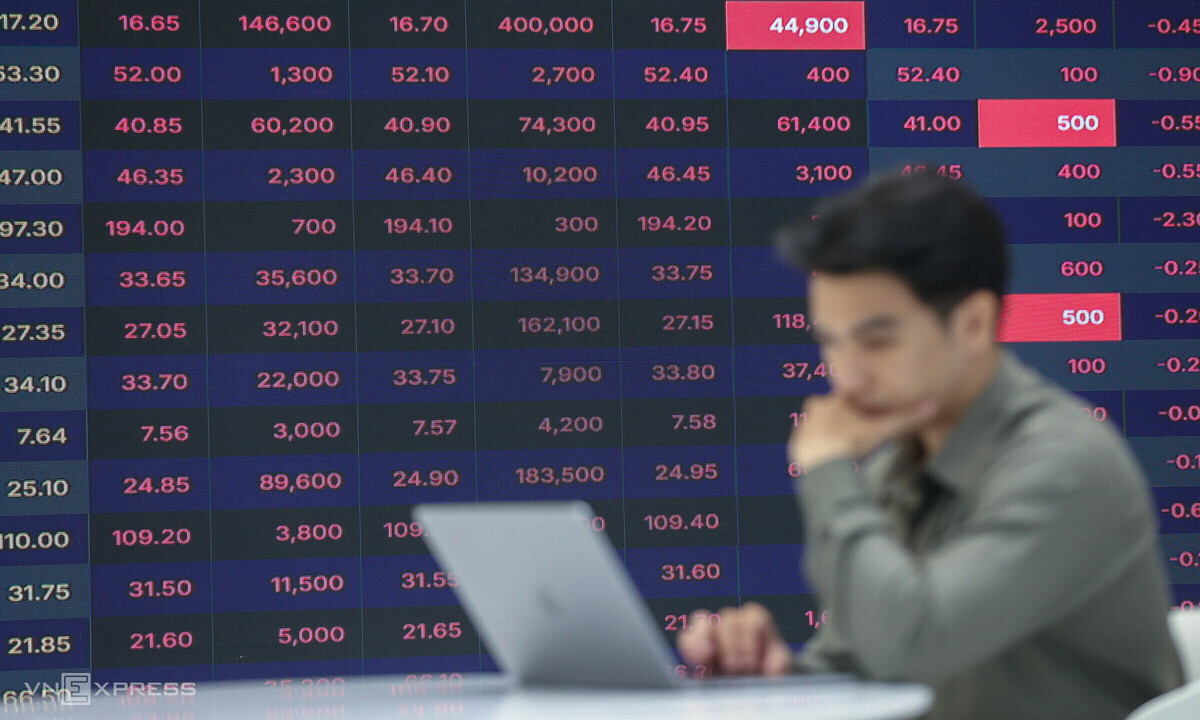
Tháng 10 ghi nhận đỉnh điểm áp lực rút vốn của nhà đầu tư nước ngoài khi họ xả ròng hơn 24.000 tỷ đồng (tương đương 930 triệu USD), đẩy tổng giá trị bán ròng từ đầu năm lên mức tiệm cận kỷ lục 4,7 tỷ USD.
Theo dữ liệu từ Sở Giao dịch chứng khoán TP HCM (HOSE), thanh khoản mua vào của khối ngoại đạt xấp xỉ 38.000 tỷ đồng – mức thấp nhất tính từ đầu năm. Ngược lại, giá trị bán ra lên tới gần 62.000 tỷ đồng, tạo ra chuỗi 20 phiên bán ròng liên tiếp, dài nhất trong vòng hai năm qua. Lũy kế từ đầu năm đến nay, tổng giá trị bán ròng trên HOSE đạt hơn 122.000 tỷ đồng (tương đương 4,7 tỷ USD), tiến sát kỷ lục 125.000 tỷ đồng của năm trước.
| Chỉ số / Thực thể | Dữ liệu chi tiết | Bối cảnh & Đánh giá |
|---|---|---|
| Giá trị rút ròng Tháng 10 | 930 triệu USD (~24.000 tỷ đồng) | Mức rút ròng theo tháng cao nhất kể từ đầu năm |
| Lũy kế bán ròng từ đầu năm | 4,7 tỷ USD (>122.000 tỷ đồng) | Tiệm cận mốc kỷ lục 125.000 tỷ đồng thiết lập năm ngoái |
| Chuỗi bán ròng liên tiếp | 20 phiên | Chuỗi rút vốn kéo dài nhất trong 2 năm trở lại đây |
| Cổ phiếu bị xả mạnh nhất | MCH (gần 10.000 tỷ đồng/phiên), HDB, PNJ, FPT, ACB (>1.000 tỷ đồng) | Áp lực tập trung cao độ vào nhóm doanh nghiệp vốn hóa lớn |
Phân tích tác động thị trường
Làn sóng rút vốn của nhà đầu tư nước ngoài bắt nguồn từ sự chuyển dịch của dòng tiền toàn cầu sang các thị trường phát triển và sự lệch pha chiến lược của các quỹ đầu tư trong giai đoạn nâng hạng.
Giới phân tích chỉ ra ba nguyên nhân cốt lõi khiến khối ngoại miệt mài rút vốn. Thứ nhất, dòng tiền quốc tế đang dịch chuyển mạnh về các khu vực có câu chuyện tăng trưởng lợi nhuận vượt trội như cổ phiếu công nghệ tại Mỹ, Nhật Bản và Trung Quốc. Thứ hai, lợi suất trái phiếu chính phủ Mỹ neo cao cùng chính sách thắt chặt tiền tệ của Cục Dự trữ liên bang Mỹ (Fed) giúp giữ sức mạnh cho đồng USD, làm giảm tính cạnh tranh của tỷ suất sinh lời trên thị trường chứng khoán Việt Nam. Thứ ba, có sự lệch pha giao dịch: các quỹ thụ động mới giải ngân khoảng 220 triệu USD (tương đương 10% dòng vốn sự kiện nâng hạng), trong khi các quỹ chủ động lại chốt lời mạnh sau thời gian dài nắm giữ đón đầu.
Theo Công ty Chứng khoán Tiên Phong (TPS) và ông Lương Duy Phước – Giám đốc phân tích Công ty Chứng khoán Kafi, áp lực bán ròng khó chấm dứt ngay trong quý IV nhưng sẽ có sự phân hóa rõ rệt theo định giá và triển vọng lợi nhuận từng doanh nghiệp. Ở góc nhìn dài hạn, ông Nguyễn Triệu Vinh – Phó giám đốc Khối đầu tư VCBF – nhận định thị trường sẽ đạt trạng thái cân bằng và có thể đảo chiều mua ròng từ giữa năm 2027. Lý do là dư địa xả hàng của khối ngoại không còn nhiều khi tỷ lệ nắm giữ đã giảm xuống 12,5% trên HOSE, đồng thời 90% dòng vốn nâng hạng còn lại (ước tính từ 2,5 tỷ USD đến 6-8 tỷ USD bao gồm cả vốn chủ động) sẽ được giải ngân mạnh mẽ.
Câu hỏi thường gặp (FAQ)
1. Tại sao khối ngoại vẫn bán ròng kỷ lục dù Việt Nam đang trước mốc nâng hạng thị trường?
Hiện tượng này xuất phát từ sự lệch pha giữa các nhóm quỹ. Trong khi các quỹ chủ động đẩy mạnh chốt lời để tối ưu hóa lợi nhuận đã mua đón đầu từ trước, các quỹ thụ động mới chỉ giải ngân khoảng 10% quy mô dự kiến (tương đương 220 triệu USD). Bên cạnh đó, sức hút từ dòng vốn công nghệ tại Mỹ, Nhật Bản và mặt bằng lãi suất USD neo cao khiến dòng tiền toàn cầu bị hút về các thị trường phát triển.
2. Thời điểm nào dòng vốn ngoại dự báo sẽ quay trở lại mua ròng chứng khoán Việt Nam?
Theo phần đông chuyên gia tài chính, xu hướng giao dịch của khối ngoại có thể thay đổi từ giữa năm 2027. Thời điểm này ghi nhận hai lực đẩy đồng thời: nguồn cung bán ra cạn kiệt khi tỷ lệ sở hữu nước ngoài chỉ còn khoảng 12,5% và 90% dòng vốn nâng hạng (dự kiến từ 2,5 đến 8 tỷ USD) sẽ chính thức giải ngân vào thị trường.