
- Dòng vốn đầu tư gián tiếp (FII) ghi nhận rút ròng gần 20 tỷ USD trong 5 năm qua, hoàn toàn trái ngược với đà tăng trưởng kỷ lục của dòng vốn FDI.
- Sự thành bại của Trung tâm Tài chính Quốc tế (VIFC) phụ thuộc cốt lõi vào cơ chế “giao dịch khứ hồi” bằng USD mượt mà, phòng ngừa rủi ro tỷ giá và sự ổn định pháp lý.
- VIFC-HCMC đã thu hút 10 thành viên holding đầu tiên và dự kiến ban hành quy chế tiếp nhận các quỹ đầu tư vào tháng 11 tới.
Diễn biến và Dữ liệu trọng tâm
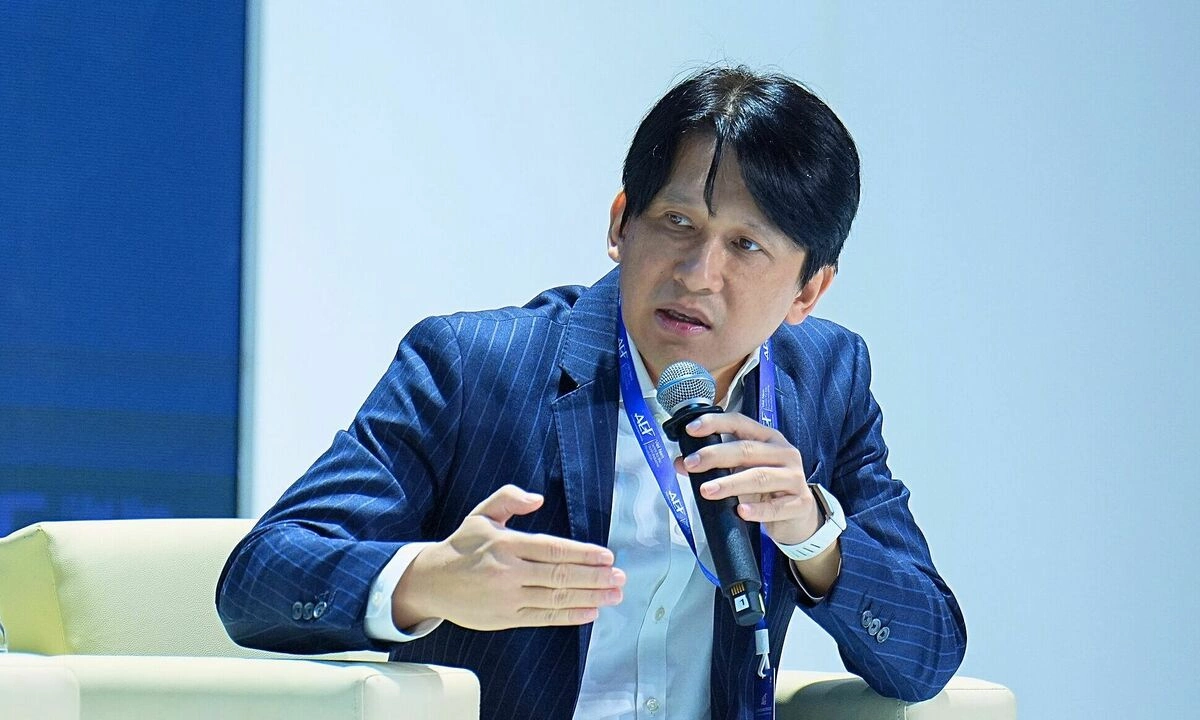
Sự phân hóa rõ nét giữa hai dòng vốn ngoại đặt ra yêu cầu cấp bách cho Trung tâm Tài chính Quốc tế Việt Nam (VIFC) phải thiết kế lại cơ chế vận hành ngoại hối theo chuẩn mực toàn cầu. Phát biểu tại Diễn đàn Kinh tế Mùa thu 2026 (AEF 2026) ngày 27/10 – sự kiện quy tụ 160 đoàn đổi mới sáng tạo và 500 doanh nghiệp quốc tế phối hợp cùng WEF – TS Lê Anh Tuấn, Tổng giám đốc Dragon Capital, đã chỉ rõ những rào cản thực tế mà dòng vốn gián tiếp đang đối mặt.
| Chỉ số / Thực thể | Dữ liệu ghi nhận | Ý nghĩa chiến lược |
|---|---|---|
| Vốn FDI (9 tháng đầu năm) | Hơn 50 tỷ USD đăng ký, 21 tỷ USD giải ngân | Kỷ lục mới, phản ánh niềm tin vững chắc của dòng vốn trực tiếp vào nền kinh tế thực. |
| Vốn FII (Gián tiếp) | Rút ròng 5 tỷ USD (9 tháng), gần 20 tỷ USD (5 năm) | Áp lực kiểm soát rủi ro tỷ giá và thủ tục chuyển tiền cản trở nhà quản lý danh mục. |
| Mô hình VIFC | “Một trung tâm, hai điểm đến” tại TP HCM và Đà Nẵng | Chiến lược kép định vị năng lực cạnh tranh với Singapore, Hong Kong và Dubai. |
| Tiến độ VIFC-HCMC | 10 thành viên holding ban đầu; quy chế quỹ ban hành tháng 11 | Thiết lập cơ chế “một cửa”, hợp đồng định danh USD, áp dụng chuẩn IFRS và trọng tài quốc tế. |
| Tham chiếu AIFC (Kazakhstan) | 27 tỷ USD đăng ký, 17 tỷ USD giải ngân sau 8 năm | Kinh nghiệm thực tiễn về phối hợp liên bộ ngành và tích lũy uy tín từ giao dịch quy mô nhỏ. |
Phân tích tác động thị trường
Điểm nghẽn trong khâu kiểm soát luân chuyển ngoại tệ và chi phí phòng vệ rủi ro tỷ giá hàng ngày đang là nguyên nhân chính khiến vốn đầu tư gián tiếp rút ròng liên tục khỏi Việt Nam. Khác biệt cơ bản giữa nhà đầu tư nhà máy (FDI) và nhà quản lý danh mục (FII) nằm ở tính linh hoạt: doanh nghiệp sản xuất chỉ hoàn thiện thủ tục lớn ở giai đoạn đầu tư ban đầu, trong khi các quỹ tài chính phải thực hiện tái cân bằng danh mục, hedging tỷ giá và giao dịch trên cơ sở hàng ngày. Việc thiếu các công cụ phái sinh định danh bằng ngoại tệ mạnh khiến các định chế toàn cầu không thể định giá chính xác sự bất định về thủ tục hành chính.
Để VIFC hiện thực hóa mục tiêu trở thành trung tâm thu hút vốn của khu vực, việc xây dựng cơ chế “khứ hồi” an toàn cho dòng tiền USD là bài kiểm tra quyết định. Theo nhận định của ông Richard D. McClellan, Giám đốc điều hành VIFC-HCMC, trung tâm sẽ phải nhanh chóng hiện thực hóa quyền tự do chuyển lợi nhuận, cho phép áp dụng hệ thống luật nước ngoài và chuẩn mực kế toán IFRS. Đồng thời, như khuyến nghị từ đại diện AIFC, sự liên kết chặt chẽ giữa Ngân hàng Nhà nước, Bộ Tài chính, Bộ Tư pháp, Thuế và Hải quan sẽ quyết định tốc độ ban hành và tính nhất quán trong thực thi khung pháp lý.
Câu hỏi thường gặp (FAQ)
Tại sao cơ chế ‘giao dịch khứ hồi’ bằng USD lại mang tính sống còn đối với VIFC?
Nhà đầu tư gián tiếp quốc tế luôn ưu tiên tính thanh khoản và khả năng hồi hương vốn. Cơ chế ‘giao dịch khứ hồi’ bảo đảm khi mang USD vào đầu tư, họ có thể rút vốn và chuyển lợi nhuận bằng USD về nước một cách minh bạch, an toàn, không bị nghẽn bởi rào cản hành chính hay kiểm soát vốn ngặt nghèo.
VIFC-HCMC sẽ áp dụng các chuẩn mực pháp lý quốc tế nào để tạo sự an tâm cho nhà đầu tư?
VIFC-HCMC vận hành theo cơ chế ‘một cửa’, cho phép giao dịch và lập hợp đồng bằng ngoại tệ (USD), áp dụng luật áp dụng nước ngoài, chuẩn mực báo cáo tài chính quốc tế IFRS và giải quyết tranh chấp thông qua trọng tài thương mại quốc tế độc lập.