
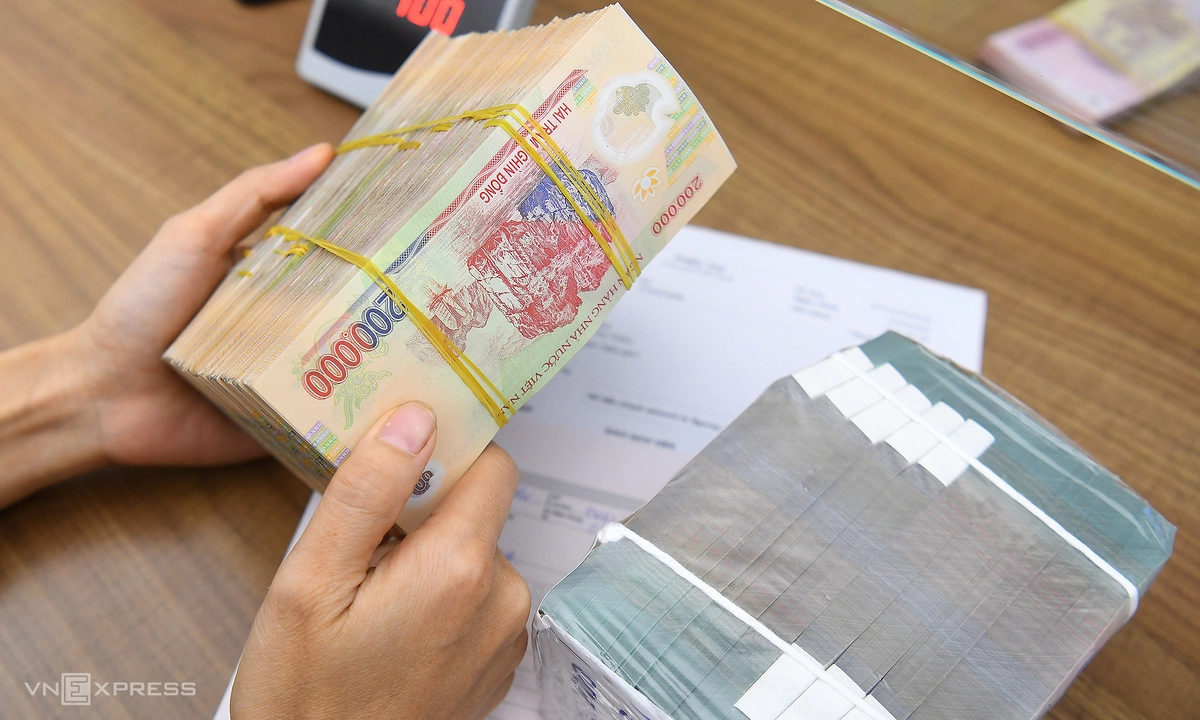
- Thu thuế thu nhập cá nhân năm 2026 ước đạt 203.200 tỷ đồng, hụt 33.800 tỷ đồng (-14,3%) so với dự toán do điều chỉnh giảm trừ gia cảnh và rút gọn biểu thuế lũy tiến.
- Tổng thu ngân sách nhà nước vẫn vượt kế hoạch 21%, ước đạt gần 3,06 triệu tỷ đồng, nhờ trụ cột tiền sử dụng đất vượt dự toán 166.200 tỷ đồng.
- Chính sách giảm thu mang tính chủ động, giải phóng dòng tiền thu nhập khả dụng cho tầng lớp trung lưu và kích thích tiêu dùng nội địa trong trung hạn.
Diễn biến và Dữ liệu trọng tâm
Khoản thu thuế thu nhập cá nhân (TNCN) cả năm 2026 ước đạt 203.200 tỷ đồng, giảm 33.800 tỷ đồng, tương đương hụt 14,3% so với kế hoạch dự toán và thấp hơn 13,6% so với thực hiện năm 2025. Theo báo cáo công khai dự toán ngân sách từ Bộ Tài chính, lũy kế 9 tháng đầu năm mới hoàn thành khoảng hai phần ba chỉ tiêu được giao.
Nguyên nhân sụt giảm trực tiếp xuất phát từ hiệu lực của Luật Thuế thu nhập cá nhân sửa đổi áp dụng từ ngày 1/1/2026. Theo đó, biểu thuế lũy tiến từng phần được tinh gọn từ 7 bậc xuống 5 bậc, với thuế suất thấp nhất 5% cho thu nhập tính thuế đến 10 triệu đồng/tháng và mức kịch trần 35% cho phần thu nhập vượt 100 triệu đồng/tháng. Đồng thời, mức giảm trừ gia cảnh được nâng từ 11 triệu đồng lên 15,5 triệu đồng/tháng đối với người nộp thuế, và từ 4,4 triệu đồng lên 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Việc điều chuyển kỳ kê khai từ tháng sang quý cũng làm chậm nhịp ghi nhận dòng tiền vào ngân khố.
Bên cạnh thuế TNCN, nguồn thu từ thuế bảo vệ môi trường cũng chịu tác động mạnh khi ước hụt khoảng 26.200 tỷ đồng (giảm gần 60% so với dự toán) do chính sách hạ thuế suất đối với xăng, dầu diesel và nhiên liệu bay về 0 đồng/lít từ cuối tháng 3/2026 nhằm đối phó với biến động năng lượng từ Trung Đông.
| Chỉ tiêu ngân sách | Kế hoạch / Dự toán | Ước thực hiện 2026 | Mức chênh lệch |
|---|---|---|---|
| Thu thuế thu nhập cá nhân | 237.000 tỷ đồng | 203.200 tỷ đồng | Giảm 33.800 tỷ đồng (-14,3%) |
| Thuế bảo vệ môi trường | ~43.600 tỷ đồng | ~17.400 tỷ đồng | Hụt khoảng 26.200 tỷ đồng (~60%) |
| Thu tiền sử dụng đất | 474.100 tỷ đồng | 640.300 tỷ đồng | Vượt 166.200 tỷ đồng (+35%) |
| Tổng thu ngân sách nhà nước | ~2,53 triệu tỷ đồng | 3,06 triệu tỷ đồng | Vượt khoảng 21% |
| Quy mô gói hỗ trợ tài khóa | – | 360.000 tỷ đồng | Miễn, giảm, gia hạn thuế phí |
Phân tích tác động thị trường
Hụt thu thuế TNCN không phản ánh sự suy giảm của nền kinh tế mà là hệ quả từ chính sách nới lỏng tài khóa có chủ đích nhằm gia tăng thu nhập khả dụng cho người lao động. Việc điều chỉnh mức giảm trừ gia cảnh thêm gần 41% kết hợp giãn bậc thuế giúp nhóm lao động có thu nhập trung bình và khá giữ lại một tỷ trọng thu nhập lớn hơn, tạo lực đẩy trực tiếp cho sức mua bán lẻ và tiêu dùng nội địa trong bối cảnh áp lực chi phí sinh hoạt đô thị leo thang.
Ở góc độ vĩ mô, cán cân tài chính quốc gia không bị đe dọa nhờ năng lực bù đắp ấn tượng từ các khu vực kinh tế then chốt. Tổng thu ngân sách vẫn vượt dự toán 21% nhờ đà phục hồi mạnh của khối doanh nghiệp có vốn đầu tư nước ngoài (FDI), khu vực ngoài quốc doanh và đặc biệt là nguồn thu từ đất đai đạt 640.300 tỷ đồng. Sự thặng dư này cho phép Chính phủ tiếp tục hấp thụ gói hỗ trợ miễn, giảm, gia hạn tài khóa quy mô 360.000 tỷ đồng mà không làm trật bánh kế hoạch vĩ mô.
Bước sang năm 2027, định hướng tài khóa thể hiện sự tập trung cao độ cho mục tiêu tăng trưởng dài hạn. Với dự toán thu ngân sách đạt 3,33 triệu tỷ đồng (+9%) và tổng chi vượt 4 triệu tỷ đồng, nguồn vốn đầu tư phát triển được phân bổ mức kỷ lục gần 1,77 triệu tỷ đồng (chiếm 43% tổng chi ngân sách). Mức bội chi chấp nhận ở ngưỡng 4,5% GDP là bước đi chiến lược nhằm tái cơ cấu hạ tầng, sẵn sàng kích hoạt làn sóng hấp thụ vốn đầu tư tư nhân mới.
Câu hỏi thường gặp (FAQ)
Tại sao thu thuế TNCN và thuế bảo vệ môi trường đều giảm sâu nhưng tổng thu ngân sách 2026 vẫn vượt 21%?
Tổng ngân sách vượt kế hoạch nhờ nguồn thu đột biến từ tiền sử dụng đất đạt 640.300 tỷ đồng (vượt 166.200 tỷ đồng so với dự toán), cùng sự tăng trưởng mạnh mẽ của khu vực sản xuất kinh doanh ngoài quốc doanh và dòng vốn đầu tư trực tiếp nước ngoài (FDI), bù đắp hoàn toàn khoản hụt hơn 60.000 tỷ đồng từ thuế TNCN và thuế bảo vệ môi trường.
Việc sửa đổi biểu thuế lũy tiến và nâng mức giảm trừ gia cảnh mang lại lợi ích cụ thể nào cho người làm công ăn lương?
Từ ngày 1/1/2026, người lao động có thu nhập dưới 15,5 triệu đồng/tháng (nếu không có người phụ thuộc) hoặc 21,7 triệu đồng/tháng (nếu có 1 người phụ thuộc) hoàn toàn không phải nộp thuế TNCN. Biểu thuế thu hẹp về 5 bậc giúp giảm nghĩa vụ nộp thuế lũy tiến ở các khung thu nhập trung bình, nâng cao thu nhập thực nhận hàng tháng.