
- Chính phủ đề xuất áp dụng thuế suất phẳng 0,2% đối với toàn bộ diện tích đất bỏ hoang hoặc chậm đưa vào sử dụng, không áp dụng hạn mức miễn trừ từ năm 2027.
- Ủy ban Kinh tế và Tài chính của Quốc hội yêu cầu làm rõ cơ sở pháp lý, loại trừ nguyên nhân bất khả kháng, dự án phân kỳ và tránh trùng lặp nghĩa vụ tài chính với Luật Đất đai.
- Chính sách mới sẽ làm tăng mạnh chi phí lưu giữ quỹ đất dự án, thúc đẩy tiến độ hoàn thiện pháp lý hoặc kích hoạt làn sóng mua bán – sáp nhập (M&A) bất động sản.
Diễn biến và Dữ liệu trọng tâm
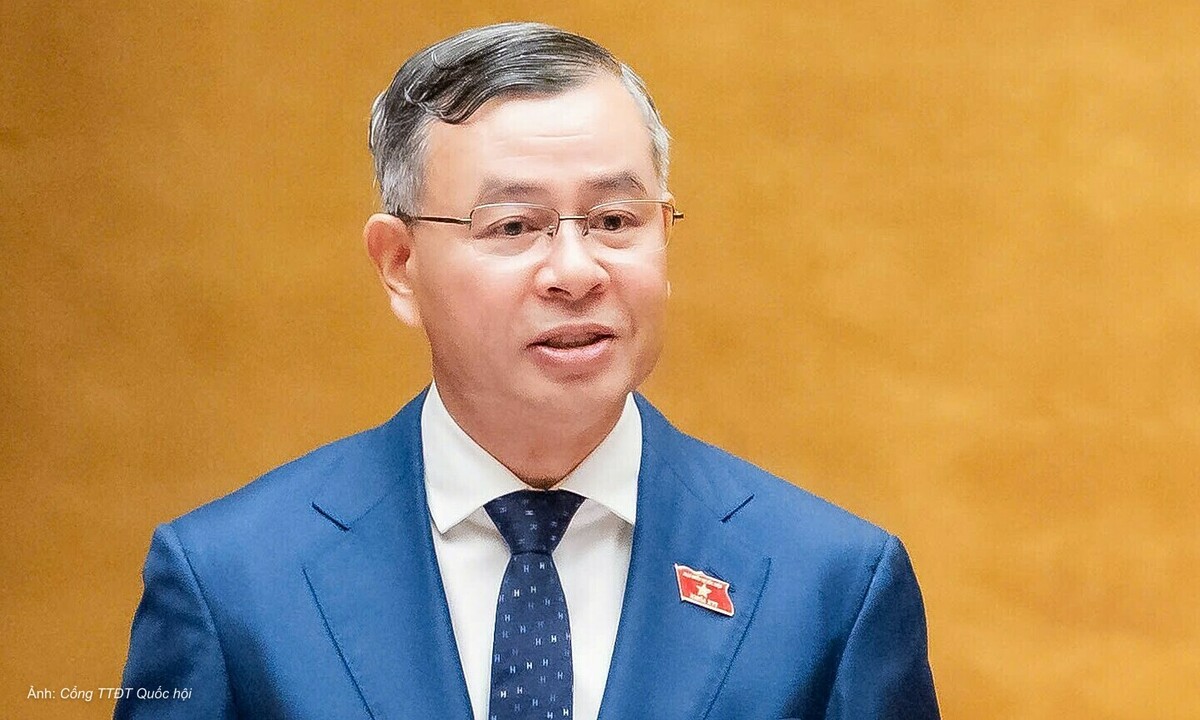
Sáng 23/10, thừa ủy quyền của Thủ tướng, Bộ trưởng Tài chính Ngô Văn Tuấn đã trình Quốc hội dự thảo Luật sửa đổi, bổ sung một số điều của ba luật thuế, trong đó xác lập mức thuế suất 0,2% đối với diện tích đất không đưa vào sử dụng hoặc chậm tiến độ.
| Chủ thể / Cơ chế | Quy định đề xuất & Cơ sở đối chiếu | Tác động và Lộ trình |
|---|---|---|
| Chính phủ (Bộ Tài chính) | Đề xuất sửa Luật Thuế sử dụng đất phi nông nghiệp: Thu thuế 0,2% với đất bỏ hoang, không áp dụng hạn mức theo tinh thần Nghị quyết 21 của Trung ương. | Chấm dứt việc hưởng thuế suất thấp trong hạn mức đối với các diện tích đất chậm đưa vào vận hành. |
| Dự thảo Luật Đất đai (sửa đổi) | Quy định thu hồi đất nông nghiệp bỏ hoang quá 24 tháng liên tục; phạt bổ sung tăng dần hàng năm và thu hồi đất dự án chậm tiến độ quá 60 tháng. | Tạo chế tài kép giữa xử phạt hành chính, thu hồi đất và nghĩa vụ thuế tài chính định kỳ. |
| Ủy ban Kinh tế và Tài chính | Báo cáo thẩm tra của Chủ nhiệm Phan Văn Mãi chỉ rõ mâu thuẫn với mức thuế 0,15% hiện hành, thiếu đánh giá tác động ngân sách và chưa trừ trường hợp bất khả kháng. | Yêu cầu chuẩn hóa thuật ngữ, xác lập rõ ranh giới với đất phân kỳ đầu tư để tránh thu thuế oan do yếu tố khách quan. |
| Lộ trình lập pháp | Quốc hội thảo luận tổ ngày 23/10, thảo luận hội trường ngày 06/11, xem xét thông qua ngày 20/11. | Dự kiến có hiệu lực thi hành kể từ năm 2027 sau khi hoàn tất đồng bộ với hệ thống pháp luật đất đai. |
Phân tích tác động thị trường
Việc áp mức thuế suất phẳng 0,2% không hạn mức sẽ triệt tiêu lợi thế chi phí của chiến lược tích lũy quỹ đất thụ động, làm thay đổi cấu trúc chi phí vốn của các chủ đầu tư bất động sản tại Việt Nam.
Về phương diện quản trị tài chính, các chủ đầu tư găm giữ quỹ đất lớn mà không triển khai sẽ phải đối diện với gánh nặng kép: mức thuế tài chính định kỳ 0,2% và các khoản tiền bổ sung tăng dần theo chế tài của Luật Đất đai. Điều này làm xói mòn tỷ suất lợi nhuận kỳ vọng của các dự án chậm tiến độ, tạo áp lực giải phóng thanh khoản hoặc buộc phải tìm kiếm đối tác M&A có năng lực tài chính mạnh hơn để sớm đưa dự án vào vận hành kinh doanh.
Tuy nhiên, thách thức kỹ thuật lớn nhất hiện nay nằm ở tiêu chí phân loại thế nào là đất bỏ hoang. Báo cáo của Ủy ban Kinh tế và Tài chính đã chỉ rõ rủi ro pháp lý khi cơ quan thuế có thể đánh đồng các trường hợp dự án đầu tư phân kỳ đã được cấp phép hoặc đình trệ do vướng mắc giải phóng mặt bằng, phê duyệt quy hoạch từ phía cơ quan quản lý nhà nước vào diện chịu thuế 0,2%. Do đó, việc xác định rõ yếu tố bất khả kháng là điều kiện tiên quyết để chính sách không làm suy yếu môi trường kinh doanh của các doanh nghiệp bất động sản tuân thủ đúng pháp luật.
Câu hỏi thường gặp (FAQ)
Thuế 0,2% đối với đất bỏ hoang có áp dụng hạn mức diện tích như đất ở thông thường không?
Không. Đề xuất quy định mức thuế suất 0,2% sẽ áp dụng trên toàn bộ diện tích đất bỏ hoang hoặc chậm đưa vào sử dụng, người sở hữu hoàn toàn không được hưởng ngưỡng thuế suất ưu đãi đối với phần diện tích trong hạn mức.
Lộ trình thực thi chính sách thuế đất bỏ hoang dự kiến bắt đầu từ thời điểm nào?
Nếu dự thảo luật được Quốc hội biểu quyết thông qua vào ngày 20/11, toàn bộ quy định mới về thuế đối với đất bỏ hoang sẽ chính thức có hiệu lực thi hành từ năm 2027.