
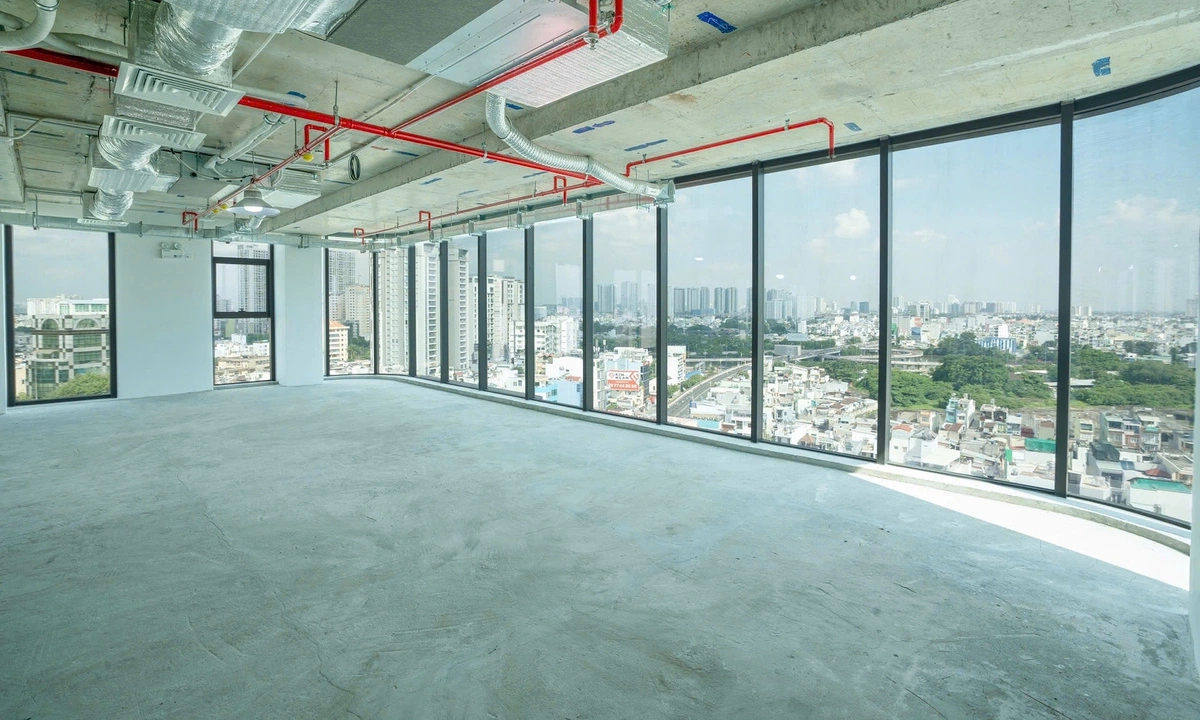
- Thị trường văn phòng TP HCM lần đầu tiên ghi nhận giao dịch trả mặt bằng sau 6 năm, chủ yếu do khối công nghệ tái cấu trúc vì ảnh hưởng của trí tuệ nhân tạo (AI).
- Báo cáo quý III của CBRE Việt Nam và Savills Việt Nam chỉ ra lượng tiêu thụ âm ở hầu hết các hạng, trong khi nguồn cung toàn thị trường đạt gần 3 triệu m2 với công suất gần 90%.
- Động lực tăng trưởng trung và dài hạn từ năm 2027 được kỳ vọng đến từ Trung tâm Tài chính Quốc tế (IFC) với khoảng 20 tỷ USD vốn cam kết.
Diễn biến và Dữ liệu trọng tâm
Thị trường văn phòng TP HCM đang chứng kiến sự chuyển dịch cơ cấu mạnh mẽ dưới tác động của công nghệ và chiến lược tối ưu hóa chi phí từ doanh nghiệp.
| Chỉ số / Đơn vị | Dữ liệu ghi nhận | Đơn vị công bố |
|---|---|---|
| Tỷ lệ trả mặt bằng (9 tháng đầu năm) | 12% tổng diện tích giao dịch | CBRE Việt Nam |
| Tỷ lệ thu hẹp mặt bằng | 5% tổng diện tích giao dịch | CBRE Việt Nam |
| Tổng nguồn cung toàn thị trường | Gần 3 triệu m2 | Savills Việt Nam |
| Công suất hoạt động trung bình | Gần 90% | Savills Việt Nam |
| Giá thuê trung bình | 870.000 đồng / m2 / tháng | Savills Việt Nam |
| Vốn cam kết vào Trung tâm Tài chính Quốc tế (IFC) | IFC | |
| Tăng trưởng GRDP TP HCM | 9,1% | Savills Việt Nam |
| Tăng trưởng vốn đăng ký doanh nghiệp mới | 23% | Savills Việt Nam |
Phân tích tác động thị trường
Việc khối công nghệ trả và thu hẹp mặt bằng không phản ánh sự suy thoái toàn diện của thị trường bất động sản thương mại mà là hệ quả tất yếu của quá trình tái cấu trúc hậu Covid-19 và sự bùng nổ của trí tuệ nhân tạo (AI). Công nghệ tự động hóa và các giải pháp thông minh đang thay đổi kế hoạch tuyển dụng, khiến nhu cầu diện tích văn phòng trên mỗi nhân sự không còn tăng tuyến tính như trước. Theo bà Từ Thị Hồng An, các chủ đầu tư hiện ưu tiên giữ chân khách hiện hữu thay vì tăng giá, mang lại lợi thế thương lượng lớn cho khách thuê. Trong khi đó, các chuyên gia từ CBRE Việt Nam và Savills Việt Nam nhận định rằng sự suy giảm ngắn hạn từ khối công nghệ sẽ được bù đắp bởi các động lực mới, nổi bật là đề án Trung tâm Tài chính Quốc tế (IFC) với mô hình hai trung tâm kết nối khu trung tâm hiện hữu và Khu đô thị mới Thủ Thiêm, dự kiến tạo ra làn sóng cầu văn phòng mạnh mẽ từ năm 2027 trở đi.
Câu hỏi thường gặp (FAQ)
Nguyên nhân chính khiến ngành công nghệ trả mặt bằng văn phòng tại TP HCM là gì?
Nguyên nhân chính xuất phát từ nhu cầu tối ưu chi phí, điều chỉnh chiến lược vận hành sau giai đoạn tăng trưởng nóng hậu Covid-19 và sự tác động của trí tuệ nhân tạo (AI) làm thay đổi kế hoạch tuyển dụng, giảm nhu cầu mở rộng diện tích văn phòng theo đầu người.
Thị trường văn phòng TP HCM có đối mặt với rủi ro dư thừa nguồn cung hay không?
Không, thị trường vẫn duy trì trạng thái cân bằng nhờ nguồn cung ổn định (không có nguồn cung mới ở hạng A và B trong 9 tháng đầu năm), công suất duy trì gần 90% và sự chờ đợi nguồn cầu thay thế từ các lĩnh vực như tài chính, bảo hiểm, bán lẻ và đặc biệt là đề án Trung tâm Tài chính Quốc tế (IFC).