

Bối cảnh & Dữ kiện
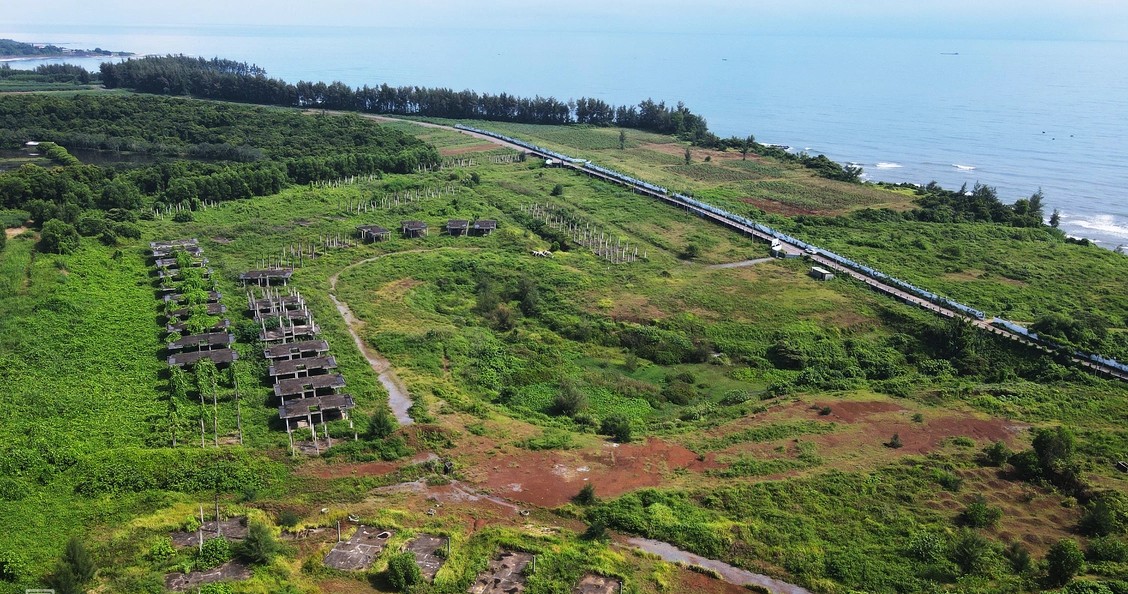
Việc Quốc hội thông qua Luật sửa đổi ba luật thuế vào ngày 20/11 đánh dấu bước chuyển mình quan trọng trong tư duy quản lý tài nguyên đất đai. Từ ngày 1/7/2027, đất bỏ hoang sẽ chính thức chịu mức thuế suất 0,2% trên toàn bộ diện tích mà không áp dụng hạn mức, mức thuế cao gấp gần 7 lần so với đất ở thông thường.
- Thuế suất đất bỏ hoang: 0,2% (không áp dụng hạn mức).
- Thuế suất đất sử dụng sai mục đích: 0,15%.
- Hiệu lực thi hành: Từ 1/7/2027.
- Đối tượng điều chỉnh: Đất được giao, cho thuê không đưa vào sử dụng hoặc chậm tiến độ dự án.
Phân tích đa chiều & Tác động
Chính sách này tạo ra áp lực tài chính trực tiếp nhằm triệt tiêu tình trạng đầu cơ tích trữ đất đai thay vì đưa vào khai thác kinh tế. Những tác động cốt lõi bao gồm:
- Tối ưu hóa nguồn lực: Buộc các chủ đầu tư phải đẩy nhanh tiến độ dự án để tránh chi phí thuế tích lũy, từ đó tăng nguồn cung bất động sản thực tế.
- Minh bạch hóa thị trường: Việc định nghĩa rõ ràng về đất bỏ hoang sẽ giảm thiểu tranh chấp pháp lý và tạo hành lang an toàn cho các nhà đầu tư chân chính.
- Thay đổi cơ cấu doanh nghiệp: Với việc nâng ngưỡng doanh thu tính thuế đơn giản lên 10 tỷ đồng từ 1/1/2027, các doanh nghiệp và hộ kinh doanh nhỏ được giảm bớt gánh nặng hành chính, tập trung vào sản xuất kinh doanh thay vì lạm dụng đất đai như một công cụ tài chính.
Góc nhìn chuyên gia & Dự báo
Các chuyên gia nhận định rằng chính sách này là “liều thuốc thử” cho sức khỏe của thị trường bất động sản trong dài hạn. Việc áp thuế cao không chỉ đơn thuần là tăng thu ngân sách mà là công cụ điều tiết thị trường hiệu quả. Tuy nhiên, rủi ro lớn nhất nằm ở khâu thực thi, cụ thể là việc xác định tiêu chí “bất khả kháng” và “trở ngại khách quan” cần được Chính phủ quy định chi tiết trong các văn bản hướng dẫn để tránh việc áp dụng tùy tiện, gây ảnh hưởng đến quyền lợi hợp pháp của nhà đầu tư.
Câu hỏi thường gặp (FAQ)
Mức thuế 0,2% đối với đất bỏ hoang có áp dụng cho phần diện tích trong hạn mức không?
Không. Theo quy định mới, đất bỏ hoang sẽ chịu thuế 0,2% trên toàn bộ diện tích mà không được hưởng ngưỡng thấp hơn như đất ở trong hạn mức.
Khi nào thì các quy định về thuế đất và ngưỡng doanh thu mới bắt đầu có hiệu lực?
Quy định về thuế sử dụng đất bỏ hoang có hiệu lực từ 1/7/2027, trong khi quy định nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng có hiệu lực từ 1/1/2027.

