

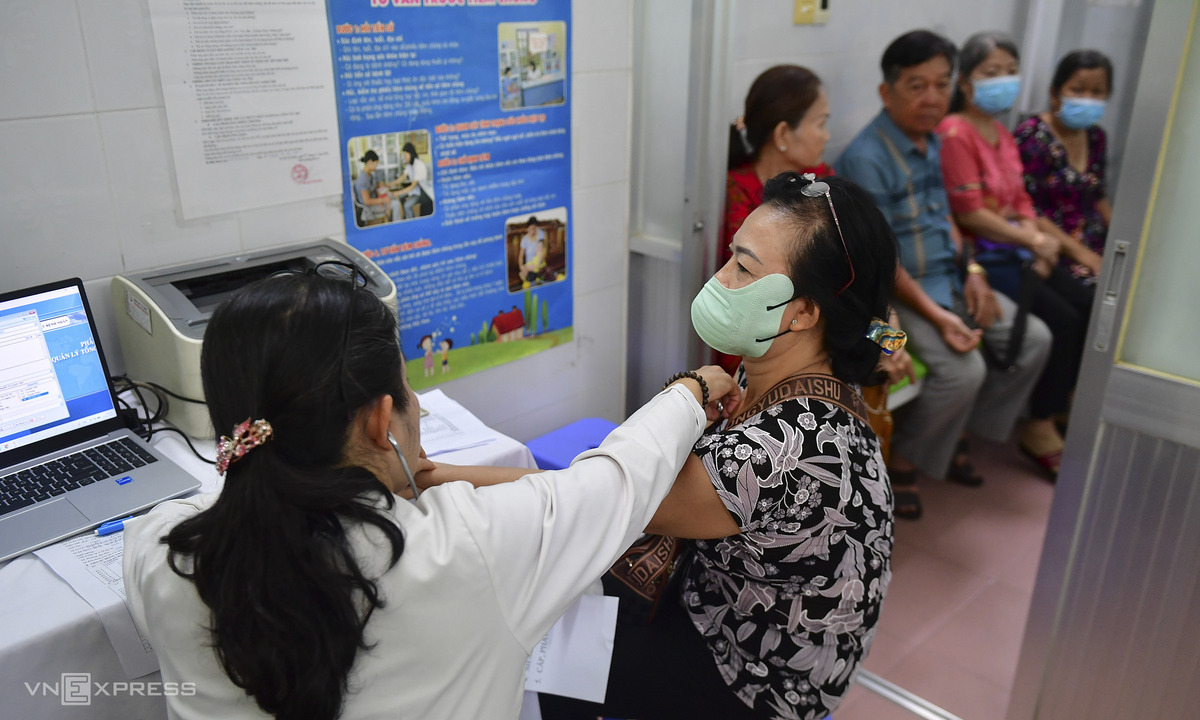
Tâm lý trì hoãn gia hạn bảo hiểm y tế để đón đầu chính sách trợ cấp của người cao tuổi tại TP HCM đang đặt ra bài toán rủi ro kép: khoảng trống an sinh và gánh nặng viện phí đột biến khi ngắt quãng chuỗi tham gia liên tục.
Bối cảnh & Dữ kiện
Quyết định tạm ngưng đóng phí BHYT hộ gia đình để chờ trợ cấp miễn phí là một lựa chọn tiềm ẩn nhiều hiểm họa trực tiếp tới quyền lợi tài chính y tế cá nhân.
Tại TP HCM, chính sách hỗ trợ 100% mức đóng BHYT cho công dân thường trú từ 60 đến dưới 65 tuổi chưa có hỗ trợ khác đang trong lộ trình hoàn thiện dự thảo. Tuy nhiên, tính chất pháp lý của văn bản chỉ mang tính dự kiến áp dụng từ ngày 1/1/2027 sau khi thông qua HĐND TP HCM, khiến việc dừng đóng thẻ ngay từ thời điểm hiện tại tạo ra độ trễ bảo vệ sức khỏe nguy hiểm.
| Nhóm tiêu chí | Hiện trạng nhóm 60 – dưới 65 tuổi | Nhóm 65 – dưới 75 tuổi (đã triển khai) |
|---|---|---|
| Quy mô đối tượng | Gần 574.000 người (có 196.000 người chưa có thẻ) | Đã hỗ trợ hơn 365.000 người |
| Mức ngân sách dự kiến | Khoảng 267,6 tỷ đồng/năm | Gần 500 tỷ đồng/năm |
| Mức đóng cá nhân | 1.366.200 đồng/năm (lương cơ sở 2,53 triệu đồng) | Được ngân sách hỗ trợ 100% |
| Tần suất KCB (10 tháng đầu năm) | 1,3 triệu lượt khám, quỹ BHYT chi 1.221 tỷ đồng | Được bảo đảm toàn diện theo phân tầng ngân sách |
Phân tích đa chiều & Tác động
Tiết kiệm hơn 1,36 triệu đồng tiền đóng cả năm là con số đáng kể với người lao động tự do, nhưng cái giá phải trả khi mất quyền lợi 5 năm liên tục lớn hơn rất nhiều.
Theo số liệu từ Sở Y tế TP HCM, nhóm người từ 60 đến dưới 65 tuổi là đối tượng có gánh nặng bệnh tật cao với các bệnh mạn tính như tim mạch, tăng huyết áp, đái tháo đường và rối loạn chuyển hóa mỡ máu. Với tổng chi phí điều trị vượt 1.221 tỷ đồng chỉ trong 10 tháng, trung bình mỗi lượt khám chữa bệnh có thể phát sinh chi phí tương đương hoặc vượt xa mức phí BHYT của cả năm.
Nếu bà Trần Thị Nga (62 tuổi, phường Thới An) hoặc những người cùng hoàn cảnh quyết định không đóng nối tiếp, họ phải tự chi trả hoàn toàn khi nhập viện cấp cứu. Nguy cơ lớn hơn là mất mốc thời gian tham gia bảo hiểm 5 năm liên tục – tiêu chí then chốt để được quỹ bảo hiểm thanh toán 100% chi phí khám chữa bệnh vượt mức 6 tháng lương cơ sở trong năm.
Góc nhìn chuyên gia & Dự báo
Phương thức tham gia theo kỳ hạn linh hoạt 3 tháng hoặc 6 tháng là chiếc cầu nối an toàn nhất giúp người dân vừa giữ nguyên quyền lợi, vừa không thiệt thòi khi chính sách hỗ trợ được bấm nút thông qua.
Theo ông Nguyễn Quốc Thanh, Phó Giám đốc Bảo hiểm xã hội TP HCM, cơ chế áp dụng của nghị quyết là hỗ trợ nối tiếp ngay từ ngày liền kề sau khi thẻ hiện hành hết hạn. Điều này đồng nghĩa: người đang có thẻ không hề mất quyền lợi hay bị thiệt thòi về tiền đóng.
Dự báo từ góc độ an sinh, chính sách bao phủ này sau khi được HĐND TP HCM xem xét thông qua vào kỳ họp cuối năm sẽ khép lại khoảng trống an sinh cho gần 200.000 người cao tuổi còn lại của đô thị. Tuy nhiên, thông điệp điều hành lúc này là sự kiên định: người dân không nên đánh đổi lá chắn y tế bằng việc tính toán ngắn hạn trước những thay đổi chính sách chưa chính thức có hiệu lực thi hành.
Câu hỏi thường gặp (FAQ)
Có nên dừng đóng BHYT để chờ TP HCM cấp thẻ miễn phí không?
Không nên. Việc dừng đóng sẽ làm ngắt quãng quyền lợi tham gia BHYT 5 năm liên tục và buộc người bệnh phải tự chi trả 100% viện phí nếu phát sinh rủi ro sức khỏe trong giai đoạn chờ đợi chính sách.
Người cận 65 tuổi nên duy trì đóng BHYT như thế nào để tối ưu chi phí?
Người dân nên chọn đóng định kỳ ngắn hạn 3 tháng hoặc 6 tháng. Khi chính sách hỗ trợ 100% có hiệu lực, ngân sách sẽ nối tiếp quyền lợi ngay từ ngày liền kề sau khi thẻ cũ hết hạn mà không gây lãng phí.

