

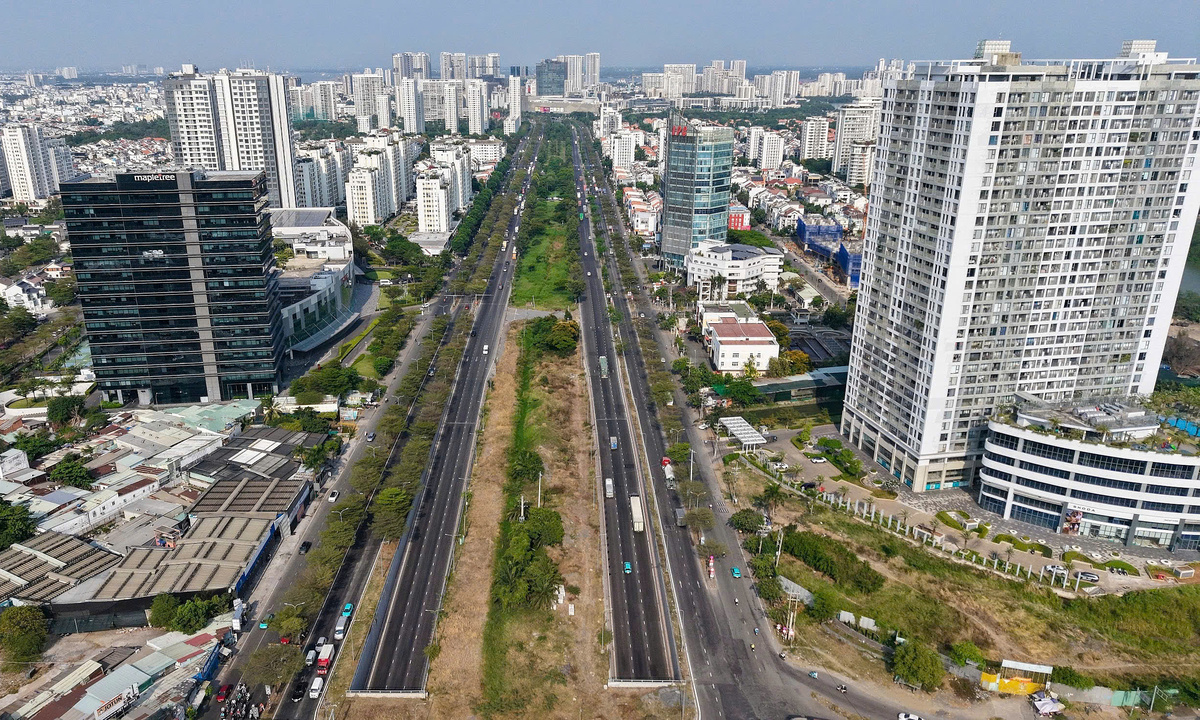
Thị trường bất động sản thứ cấp tại TP HCM đang đối mặt với đợt thanh lọc mạnh mẽ khi làn sóng đáo hạn các gói vay ưu đãi 0% và ân hạn nợ gốc chính thức kích hoạt áp lực tài chính khổng lồ lên vai nhà đầu tư cá nhân.
Bối cảnh & Dữ kiện
Khoảng thời gian 24 tháng ân hạn nợ gốc ban đầu đã chính thức khép lại đối với nhiều người mua nhà, đẩy họ vào thế tiến thoái lưỡng nan trước mức lãi suất thả nổi leo thang.
| Chỉ số tài chính | Giai đoạn ưu đãi | Giai đoạn thả nổi |
|---|---|---|
| Lãi suất vay mua nhà | 8,5% – 0% / năm | 12% – 15% / năm |
| Hiệu suất cho thuê thực tế | 3% – 4% / năm tại TP HCM | |
| Mức giảm giá thứ cấp | Phổ biến 4% – 7% mỗi quý, cá biệt >10% | |
Theo số liệu từ các đơn vị nghiên cứu thị trường như Avison Young, CBRE, và DKRA Consulting, giá bán trung bình căn hộ thứ cấp tại TP HCM đã lùi về mức 60 triệu đồng mỗi m2. Trong khi đó, giá chào bán sơ cấp do Knight Frank ghi nhận vẫn neo ở mức cao kỷ lục 4.210 USD (hơn 100 triệu đồng) mỗi m2, tạo ra khoảng cách chênh lệch lớn giữa hai phân khúc.
Phân tích đa chiều & Tác động
Hiện tượng giảm giá không phản ánh sự sụp đổ toàn diện của thị trường bất động sản, mà là hệ quả tất yếu của việc lạm dụng đòn bẩy tài chính quá đà. Khi sử dụng tỷ lệ vay vốn vượt ngưỡng 50%, thậm chí lên tới 70% – 80% giá trị tài sản như trường hợp của chị Tuyết Mai (giảm giá 750 triệu đồng) hay anh Hoàng Thịnh (giảm giá 320 triệu đồng, tương đương gần 12% giá trị hợp đồng), người mua hoàn toàn mất khả năng chống chịu khi dòng tiền đứt gãy.
Áp lực trả nợ gồm cả gốc và lãi vọt lên 51,5 triệu đến 71,5 triệu đồng mỗi tháng, trong khi giá cho thuê thực tế tại khu vực chỉ đạt 14-16 triệu đồng, tạo ra bài toán lỗ kép cho nhà đầu tư lướt sóng hoặc sử dụng vốn vay ngắn hạn cho mục đích dài hạn.
Góc nhìn chuyên gia & Dự báo
Dưới góc nhìn của chuyên gia đầu tư Nguyễn Vũ và Tiến sĩ kinh tế Huỳnh Phước Nghĩa, thị trường đang bước vào giai đoạn sàng lọc khắt khe đòi hỏi tư duy quản trị rủi ro chuyên nghiệp.
Tiến sĩ Huỳnh Phước Nghĩa khuyến nghị người mua nhà thời điểm này nên ưu tiên các dự án đã hoàn thiện pháp lý hoặc có sổ hồng, đồng thời kiểm soát tỷ lệ vay vốn ở mức an toàn 30-40%. Về phía chuyên gia Nguyễn Vũ, nhà đầu tư cần chủ động cơ cấu lại danh mục, chấp nhận cắt lỗ hợp lý để bảo toàn vốn, tránh rơi vào vòng xoáy nợ xấu khi mặt bằng lãi suất trung và dài hạn chưa có dấu hiệu hạ nhiệt nhanh chóng.
Câu hỏi thường gặp (FAQ)
Vì sao căn hộ thứ cấp tại TP HCM đồng loạt giảm giá?
Nguyên nhân chính là do các gói vay ưu đãi lãi suất và ân hạn nợ gốc kết thúc, đẩy lãi suất thả nổi lên mức 12-15% mỗi năm. Áp lực trả gốc và lãi hàng tháng vượt quá khả năng tài chính của người mua dùng đòn bẩy cao, buộc họ phải hạ giá bán để thoát hàng.
Người mua nhà nên vay tối đa bao nhiêu phần trăm giá trị tài sản?
Các chuyên gia khuyến nghị chỉ nên duy trì mức vay tối đa từ 30% đến 50% giá trị tài sản, tính toán kỹ lưỡng dựa trên thu nhập ổn định thực tế thay vì kỳ vọng vào việc lãi suất giảm nhanh.

