

Sự bùng nổ của trí tuệ nhân tạo (AI) đang đặt hệ sinh thái công nghiệp toàn cầu trước một cuộc tái thiết quy mô lớn, trong đó ngành bán dẫn đóng vai trò hạt nhân. Đối với ASEAN, đây không chỉ là cơ hội thương mại đơn thuần mà là thời điểm vàng để dịch chuyển từ các khâu lắp ráp giá trị thấp lên những nấc thang cao hơn trong chuỗi giá trị công nghệ toàn cầu thông qua chiến lược liên kết đa quốc gia.
Bối cảnh & Dữ kiện
Cơn sốt bùng nổ trí tuệ nhân tạo (AI) đang thúc đẩy định hình lại bản đồ bán dẫn toàn cầu, đặt khu vực Đông Nam Á trước thời cơ lịch sử để bứt phá từ khâu lắp ráp đơn thuần lên các tầng giá trị cao hơn.
Theo báo cáo mới nhất từ IMARC Group, thị trường bán dẫn Đông Nam Á đang ghi nhận tốc độ tăng trưởng 8,9% mỗi năm và dự kiến sẽ cán mốc 55 tỷ USD vào năm 2033. Sự gia tăng này biến khu vực thành một trong những điểm đến năng động nhất của dòng vốn đầu tư công nghệ. Tuy nhiên, rào cản về hạ tầng, sự thiếu hụt nhân lực trình độ cao và hệ thống pháp lý phân mảnh đòi hỏi các quốc gia thành viên phải hành động như một khối thống nhất.
| Quốc gia | Lợi thế chiến lược cốt lõi | Vai trò trong chuỗi cung ứng ASEAN |
|---|---|---|
| Singapore | Nghiên cứu & Phát triển (R&D) tiên tiến, vốn đầu tư lớn | Trung tâm đổi mới sáng tạo và thiết kế cao cấp |
| Malaysia | Hệ sinh thái kiểm thử, đóng gói và thiết kế chip hoàn chỉnh | Trung tâm hoàn thiện sản phẩm và hậu cần |
| Việt Nam | Nền tảng sản xuất tăng trưởng nhanh, chính sách đổi mới mạnh mẽ | Trung tâm sản xuất, lắp ráp và thiết kế mới nổi |
| Thái Lan | Công nghiệp phụ trợ phát triển, mạnh về điện tử và ô tô | Thị trường tiêu thụ chip công suất & tự động hóa |
| Indonesia | Trữ lượng tài nguyên khoáng sản phong phú | Cung ứng nguyên liệu thô và hạ tầng năng lượng |
| Philippines | Lực lượng lao động kỹ thuật, gia công điện tử | Mở rộng công đoạn kiểm thử và gia tăng giá trị |
Phân tích đa chiều & Tác động
Mô hình chuyên môn hóa chiến lược và hợp tác liên quốc gia là chìa khóa duy nhất giúp ASEAN vượt qua rào cản đứt gãy cung ứng cũng như sự thiếu hụt nhân lực trầm trọng.
Đặc thù của ngành công nghiệp bán dẫn là tính liên kết cực kỳ cao, không một quốc gia riêng lẻ nào có thể tự chủ toàn bộ quy trình từ R&D, khai thác nguyên liệu, thiết kế đến sản xuất và đóng gói. Việc ASEAN lựa chọn hướng đi “chuyên môn hóa chiến lược” thay vì đua nhau xây dựng các nhà máy đúc chip (foundry) tiên tiến tốn kém hàng chục tỷ USD sẽ giúp tối ưu hóa nguồn lực nội khối. Mô hình chip được thiết kế tại Singapore, đóng gói kiểm thử tại Malaysia, sản xuất linh kiện tại Việt Nam và tích hợp vào chuỗi sản xuất ô tô tại Thái Lan chính là minh chứng cho một chuỗi cung ứng khép kín tối ưu.
Bên cạnh đó, bài toán nhân sự là điểm nghẽn lớn nhất. Việc kết nối mạng lưới hơn 300.000 kỹ sư và kỹ thuật viên trên toàn khu vực thông qua các cơ chế di chuyển lao động linh hoạt và hợp tác đào tạo giữa doanh nghiệp với trường đại học sẽ tạo ra nguồn cung lao động chất lượng cao bền vững. Điều này giúp nâng cao quyền tự chủ công nghệ và tăng sức hấp dẫn đối với các tập đoàn đa quốc gia đang tìm kiếm giải pháp thay thế rủi ro địa chính trị.
Góc nhìn chuyên gia & Dự báo
Tương lai ngành bán dẫn ASEAN phụ thuộc hoàn toàn vào tốc độ chuyển hóa các cam kết chính trị thành dự án khả thi và chính sách hài hòa hóa quy chuẩn.
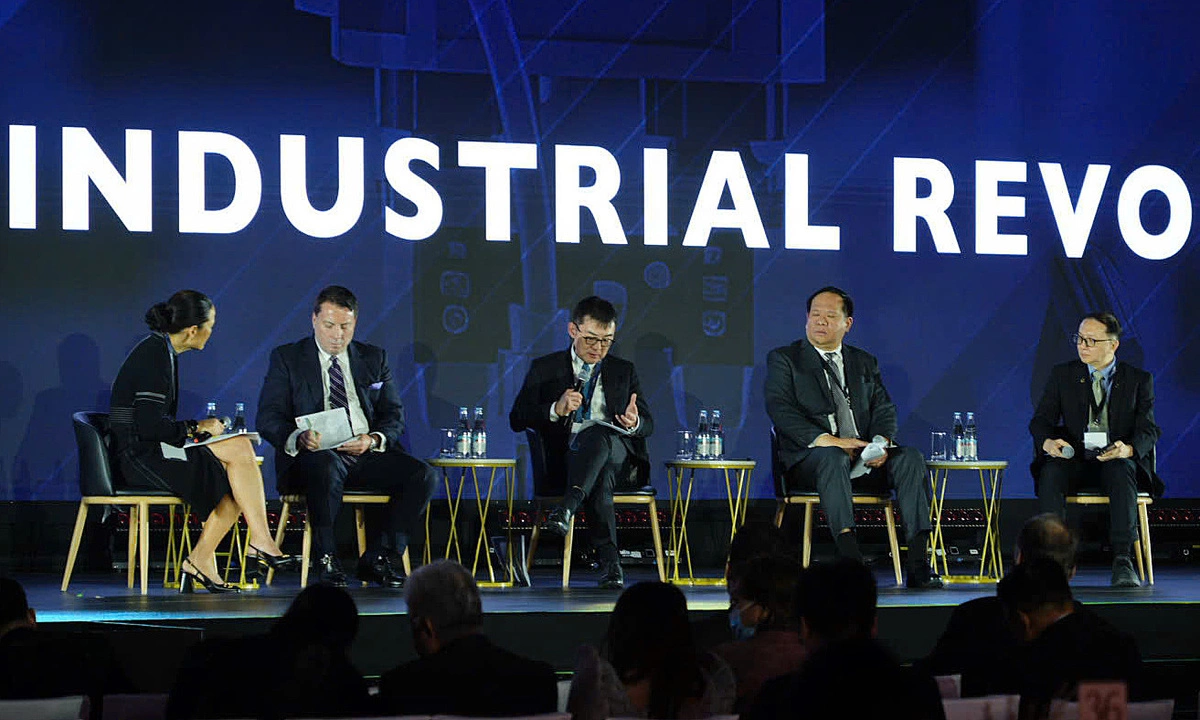
Tại Hội nghị Thượng đỉnh Kinh doanh và Đầu tư ASEAN (ABIS 2026), Tetsuya Watanabe, Chủ tịch ERIA, nhấn mạnh rằng lợi thế cạnh tranh của khối nằm ở việc kết nối thế mạnh riêng biệt khi “không một quốc gia nào cần làm tất cả”. Đồng quan điểm, Boon Keng Lok, Giám đốc chiến lược châu Á của SEMI, khuyến nghị khối nên tập trung vào các lĩnh vực ngách như bán dẫn công suất, cảm biến, công nghệ vũ trụ và lượng tử thay vì cạnh tranh ở mảng đúc chip tiên tiến vốn đòi hỏi chi phí khổng lồ.
Từ góc độ doanh nghiệp, Miles Thaddeus Ramirez, Giám đốc quốc gia Analog Devices Philippines, cho rằng khu vực cần xây dựng lộ trình minh bạch công nghiệp để tổng hợp nhu cầu hạ tầng AI nội khối, tạo ra hệ sinh thái tự phục vụ. Trong khi đó, Patricia Buenaventura Nichol từ Bain & Company cảnh báo rằng hợp tác phải tạo ra kết quả đo lường được thông qua dự án thực tế và tháo gỡ điểm nghẽn nhà cung ứng.
Dự báo từ giai đoạn 2026 đến 2033, nếu ASEAN thành công trong việc hài hòa hóa tiêu chuẩn an ninh mạng, tính bền vững và quy trình sản xuất, khu vực này sẽ trở thành trung tâm sản xuất bán dẫn tự chủ thứ ba thế giới, đóng vai trò quan trọng trong việc cân bằng chuỗi cung ứng công nghệ toàn cầu.
Câu hỏi thường gặp (FAQ)
Tại sao các nước ASEAN không nên tự xây dựng xưởng đúc chip tiên tiến riêng lẻ?
Ngành bán dẫn đòi hỏi chi phí đầu tư khổng lồ và độ phức tạp kỹ thuật rất cao. Việc chuyên môn hóa chiến lược giúp từng nước tối ưu hóa lợi thế sẵn có, tránh lãng phí nguồn lực và nâng cao sức mạnh cạnh tranh tổng thể cho toàn khối.
ASEAN có thế mạnh gì để cạnh tranh trên bản đồ bán dẫn toàn cầu?
ASEAN sở hữu sự kết hợp hoàn chỉnh từ năng lực R&D của Singapore, đóng gói kiểm thử của Malaysia, sản xuất phát triển nhanh của Việt Nam, tài nguyên của Indonesia đến công nghiệp phụ trợ của Thái Lan và Philippines.

