

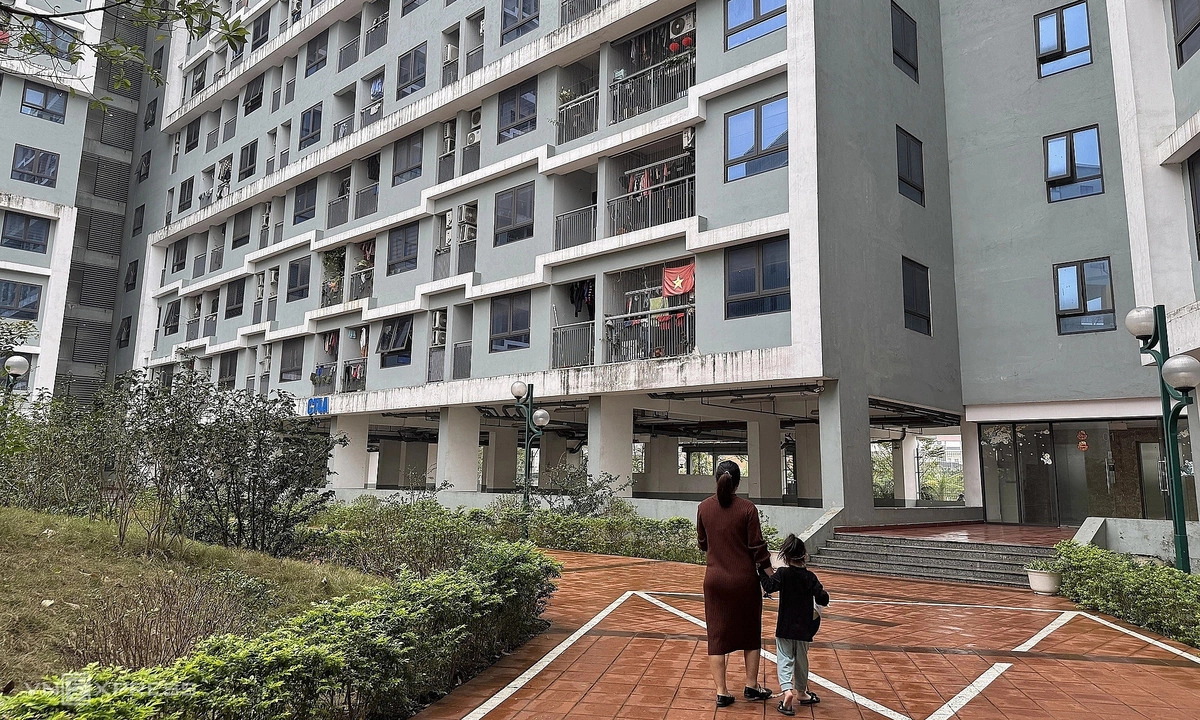
Thị trường nhà ở xã hội đang đối diện với một bước ngoặt đầy thử thách khi đề xuất siết chặt đối tượng nhận chuyển nhượng sau 5 năm được đưa vào dự thảo sửa đổi Luật Nhà ở. Cùng lúc đó, làn sóng tăng giá sơ cấp vượt ngưỡng 20 – 30 triệu đồng/m2 đang đặt nhóm đối tượng thu nhập thấp vào tình thế tiến thoái lưỡng nan giữa gánh nặng nợ vay và rủi ro thanh khoản tài sản trong dài hạn.
Bối cảnh & Dữ kiện
Mặt bằng giá sơ cấp tại các dự án nhà ở xã hội mới liên tục thiết lập vùng đỉnh mới, khiến bài toán an cư của người lao động ngày càng trở nên nan giải.
Ghi nhận thực tế tại Hà Nội và các tỉnh công nghiệp lân cận như Bắc Ninh cho thấy chi phí sở hữu một căn hộ an sinh không còn ở mức bình dân như giai đoạn trước. Trong khi đó, dự thảo mới nhất của Bộ Xây dựng quy định căn hộ sau 5 năm chỉ được phép chuyển nhượng lại cho đúng nhóm đối tượng đủ điều kiện thụ hưởng chính sách nhà ở xã hội.
| Dự án / Khu vực | Giá mở bán trung bình | Diện tích điển hình | Tổng giá trị căn hộ | Ước tính vốn vay cần thiết |
|---|---|---|---|---|
| Phúc Thịnh (Hà Nội) | 29,7 triệu đồng/m2 | 38 m2 | 1,1 tỷ đồng | 600 triệu đồng |
| Minh Đức (Mê Linh, Hà Nội) | Gần 24 triệu đồng/m2 | 70 – 77 m2 | 1,6 – 1,7 tỷ đồng | 1,1 – 1,2 tỷ đồng |
| Dự án phường Nếnh (Bắc Ninh) | 23,7 triệu đồng/m2 | 32 m2 | 758 triệu đồng | 300 – 400 triệu đồng |
Đối với các gia đình có mức thu nhập trung bình khoảng 30 triệu đồng/tháng như trường hợp của anh Minh Quyết (31 tuổi, Đông Anh) hay chị Thu Huệ (34 tuổi, công nhân Khu công nghiệp Vân Trung), nghĩa vụ trả nợ ngân hàng hàng tháng chiếm tỷ trọng rất lớn trong chi tiêu, làm gia tăng rủi ro kiệt quệ tài chính nếu gặp biến cố.
Phân tích đa chiều & Tác động
Quy định giới hạn đối tượng mua lại sau 5 năm vô hình trung tạo ra sự mâu thuẫn lớn giữa bản chất an sinh và quy luật vận động tài sản của nền kinh tế thị trường.
Về mặt bản chất, việc cho phép định giá thứ cấp theo cơ chế thị trường nhưng lại khoanh vùng người mua trong danh sách đủ tiêu chuẩn an sinh xã hội tạo nên một nghịch lý thanh khoản. Cụ thể, người đáp ứng tiêu chuẩn hưởng chính sách vốn bị giới hạn về trần thu nhập và tích lũy tài chính, khó có thể chi trả cho một tài sản đã tăng giá gấp 3 – 5 lần sau nhiều năm sử dụng như thực tế thị trường từng ghi nhận (từ mức 10 – 15 triệu đồng/m2 lên mức giá thứ cấp rất cao). Ngược lại, những cá nhân có tiềm lực tài chính dồi dào lại bị tước quyền tham gia giao dịch hợp pháp.
Hệ lụy trực tiếp là quyền định đoạt tài sản của người mua sơ cấp bị co hẹp nghiêm trọng. Khi phát sinh nhu cầu dịch chuyển việc làm, thay đổi nơi cư trú hoặc cần vốn xử lý việc cấp bách, chủ sở hữu đứng trước nguy cơ bị đóng băng dòng vốn. Tình trạng này đang phản tác dụng ngay từ khâu tiếp nhận hồ sơ, khi Hiệp hội Bất động sản TP HCM (HoREA) ghi nhận hiện tượng người dân chủ động rút đơn đăng ký vì lo sợ tài sản bị hạn chế lưu thông.
Góc nhìn chuyên gia & Dự báo
Kiểm soát dòng vốn và phòng ngừa trục lợi chính sách là định hướng đúng đắn, song việc can thiệp bằng mệnh lệnh hành chính vào giai đoạn chuyển nhượng thứ cấp tiềm ẩn nguy cơ làm suy yếu toàn bộ chuỗi cung ứng nhà ở xã hội.
Theo ông Nguyễn Chí Thanh, Phó Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), nhà ở xã hội được hưởng trợ lực lớn về tiền sử dụng đất, thuế và lãi suất ưu đãi nên việc đảm bảo sản phẩm đến đúng đối tượng mục tiêu là yêu cầu bắt buộc. Dẫu vậy, nếu thiếu một quy trình xác minh tinh gọn và cơ chế trung gian linh hoạt, rủi ro pháp lý và chi phí thời gian sẽ trút toàn bộ lên vai người tiêu dùng chân chính.
Dưới góc nhìn doanh nghiệp, ông Phạm Đức Toản, Tổng giám đốc EZ Property, cảnh báo sự suy giảm lực cầu sẽ lan truyền trực tiếp đến các chủ đầu tư. Khi thanh khoản đầu ra bị đe dọa, dòng tiền luân chuyển dự án tắc nghẽn, mục tiêu phát triển 1 triệu căn nhà ở xã hội đến năm 2030 của Chính phủ có thể gặp trở ngại lớn về tiến độ triển khai.
Dự báo trong các kỳ họp lập pháp sắp tới, Quốc hội và Bộ Xây dựng sẽ phải cân nhắc bổ sung các điều khoản mở, chẳng hạn như cho phép quỹ phát triển nhà ở địa phương hoặc chính chủ đầu tư mua lại theo giá thẩm định nếu người bán không tìm được khách hàng đủ điều kiện sau một thời hạn nhất định. Trọng tâm giám sát cần được siết chặt ngay từ khâu phê duyệt hồ sơ đầu vào, kiểm tra tình trạng đứng tên hộ thay vì áp đặt rào cản ở khâu thoái vốn.
Câu hỏi thường gặp (FAQ)
Đề xuất mới của Bộ Xây dựng về chuyển nhượng nhà ở xã hội sau 5 năm có điểm gì cốt lõi?
Dự thảo Luật Nhà ở sửa đổi đề xuất sau thời hạn 5 năm, chủ sở hữu được bán nhà theo giá thị trường nhưng chỉ được phép chuyển nhượng cho người thuộc diện thụ hưởng chính sách nhà ở xã hội.
Vì sao người mua nhà lo ngại dù được bán lại căn hộ theo giá thỏa thuận?
Quy định này thu hẹp đáng kể tệp khách hàng, bởi người đủ điều kiện mua nhà xã hội thường hạn chế về tài chính, trong khi người có tiền chi trả lại không thuộc đối tượng được pháp luật cho phép mua.

