

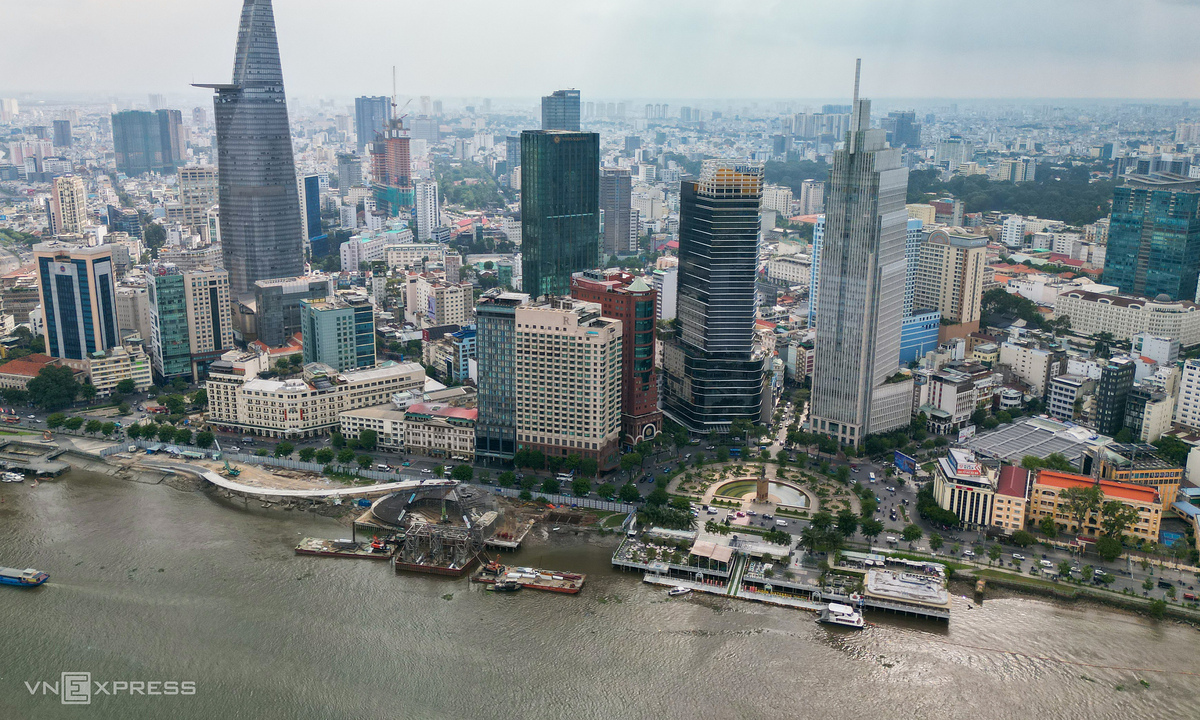
- TP HCM đề xuất cho phép tồn tại có điều kiện các công trình, dự án sai phép phát sinh trước ngày 1/10 thay vì buộc tháo dỡ.
- Chủ đầu tư phải nộp phạt vi phạm hành chính và 50% giá trị phần sàn xây dựng vi phạm làm số lợi bất hợp pháp.
- Chính sách đặt ra các điều kiện khắt khe về quy hoạch, an toàn chịu lực, PCCC và không có tranh chấp pháp lý.
Bối cảnh và Dữ liệu trọng tâm
Chính sách tháo gỡ khó khăn cho các dự án tồn đọng tại TP HCM đang bước sang một chương mới với đề xuất cho phép tồn tại có điều kiện đối với các công trình sai phép. Dưới đây là bảng hệ thống hóa các mốc thời gian, điều kiện và chế tài tài chính cốt lõi của đề xuất:
| Tiêu chí | Quy định hiện hành (Nghị định 16/2022) | Đề xuất mới của TP HCM |
|---|---|---|
| Phạm vi áp dụng | Vi phạm xảy ra từ 4/1/2008 đến trước 15/1/2018 | Các công trình, dự án tồn đọng kéo dài phát sinh trước ngày 1/10 |
| Biện pháp xử lý | Buộc tháo dỡ phần công trình vi phạm phần lớn | Xem xét giữ lại nếu đáp ứng đủ điều kiện quy hoạch và an toàn |
| Nghĩa vụ tài chính | Phạt vi phạm hành chính, khắc phục hậu quả | Phạt hành chính + Nộp lại 50% giá trị phần sàn xây dựng vi phạm |
| Điều kiện kỹ thuật | Tuân thủ quy định xây dựng tại thời điểm lập biên bản | Không vi phạm chỉ giới, hành lang hạ tầng; đảm bảo an toàn chịu lực, PCCC |
Phân tích tác động đa chiều (Ngắn hạn & Dài hạn)
Đề xuất mang tính bước ngoặt này tạo ra các tác động sâu rộng đến thị trường bất động sản và nền kinh tế đô thị theo cả hai chiều ngắn hạn và dài hạn. Ở tác động bậc 1 (trực tiếp), chính sách này giúp cứu vãn hàng loạt dự án đang đình trệ, biến các khối bê tông cốt thép đắp chiếu thành tài sản có thanh khoản và đưa vào sử dụng, qua đó giải tỏa lượng lớn nguồn vốn bị kẹt trong nền kinh tế. Chủ đầu tư buộc phải hoàn thành nghĩa vụ tài chính thông qua việc nộp phạt và nộp lại 50% giá trị sàn vi phạm (tính theo hợp đồng mua bán, dự toán hoặc suất vốn đầu tư), bổ sung nguồn thu đáng kể cho ngân sách nhà nước.
Ở tác động bậc 2 (gián tiếp), về mặt tâm lý, cộng đồng nhà đầu tư và doanh nghiệp địa ốc đón nhận tín hiệu tích cực về sự linh hoạt trong quản lý vĩ mô của chính quyền thành phố, giảm thiểu rủi ro pháp lý hệ thống. Tuy nhiên, dưới góc độ kinh tế học hành vi, chính sách này cũng đặt ra bài toán về đạo đức kinh doanh (moral hazard). Nếu không kiểm soát chặt chẽ, một số chủ đầu tư có thể xem nhẹ việc xin phép xây dựng đúng chuẩn từ đầu, chấp nhận rủi ro vi phạm rồi nộp phạt để hợp thức hóa sau. Do đó, việc áp dụng chế tài tài chính mạnh tay mức 50% giá trị sàn vi phạm là chiếc van tiết chế cần thiết để cân bằng lợi ích kinh tế và kỷ cương pháp luật.
Khuyến nghị & Kịch bản tiếp theo
Các doanh nghiệp bất động sản và nhà đầu tư cá nhân cần chủ động rà soát lại toàn bộ danh mục tài sản, đặc biệt là các dự án đang vướng mắc pháp lý hoặc dừng thi công để chuẩn bị đầy đủ hồ sơ kiểm định chất lượng, quy hoạch và kiến trúc. Các bên liên quan cần theo dõi sát sao văn bản nghị quyết chính thức được ban hành để nắm bắt chi tiết phương pháp tính toán cụ thể cho từng loại công trình (kinh doanh hay không kinh doanh) nhằm tối ưu hóa chi phí tài chính. Đồng thời, cơ quan quản lý nhà nước cần minh bạch hóa quy trình thẩm định để tránh trục lợi chính sách và đảm bảo tính công bằng với những chủ đầu tư chấp hành nghiêm chỉnh pháp luật từ giai đoạn đầu.
Câu hỏi thường gặp (FAQ)
Đối tượng nào được hưởng lợi trực tiếp từ đề xuất mới của TP HCM?
Chính sách này áp dụng trực tiếp với các tổ chức, cá nhân có công trình, dự án xây dựng tồn đọng kéo dài phát sinh trước ngày 1/10, bao gồm cả công trình phục vụ mục đích kinh doanh và không nhằm mục đích kinh doanh.
Số lợi bất hợp pháp mà chủ đầu tư phải nộp lại được tính toán như thế nào?
Số tiền phải nộp được xác định bằng 50% giá trị phần sàn xây dựng vi phạm. Cách tính cụ thể dựa trên hợp đồng mua bán đã ký, dự toán được duyệt, hoặc suất vốn đầu tư do cơ quan có thẩm quyền ban hành đối với cùng loại, cấp công trình.
