

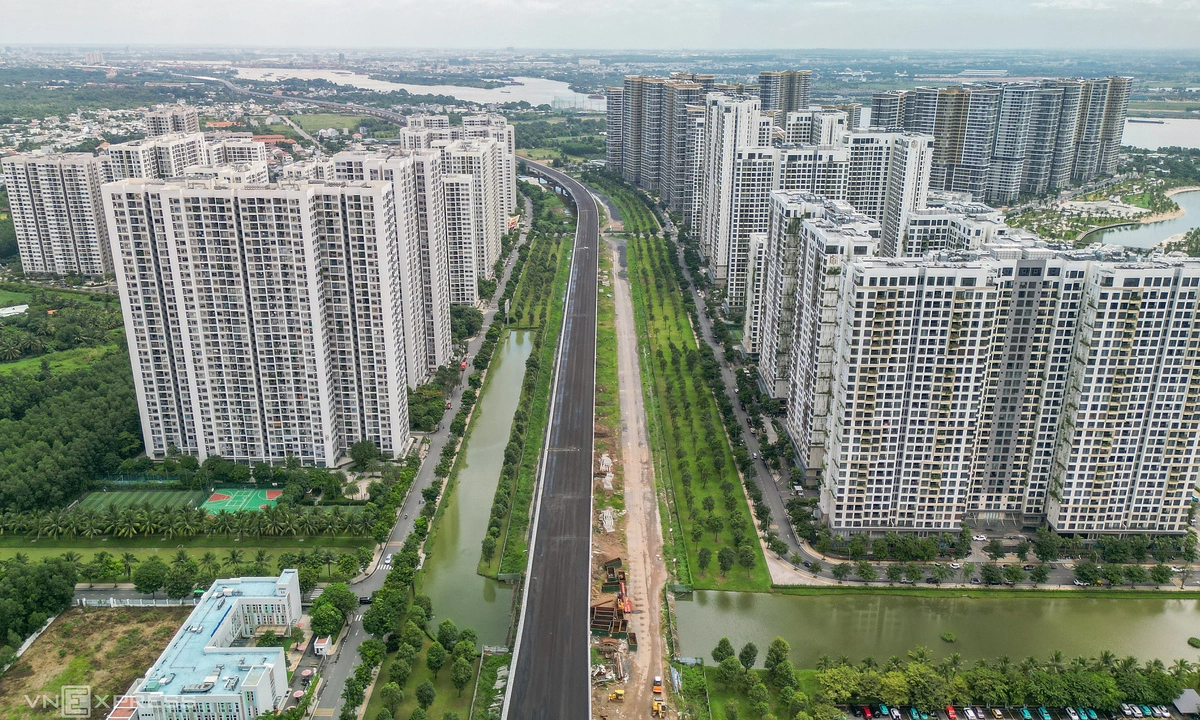
- Khoảng cách tài chính ngày càng mở rộng khi giá nhà tăng 50-75% trong 5 năm qua, vượt xa tốc độ tăng thu nhập thực tế chỉ 6-10%/năm.
- Lãi suất vay mua nhà bình quân thực tế ở mức 8,6-12%/năm, vượt đáng kể ngưỡng chịu đựng an toàn mà đa số người trẻ đặt ra là 5-9%/năm.
- Tâm lý thị trường dịch chuyển mạnh mẽ từ chiến lược dùng đòn bẩy cao (60-70%) sang ưu tiên quản trị rủi ro và tích lũy nền tảng tài chính an toàn.
Diễn biến và Dữ liệu trọng tâm
Mức chênh lệch kỷ lục giữa đà tăng giá bất động sản và thu nhập đang đẩy hàng triệu người tiêu dùng trẻ đứng ngoài thị trường nhà ở dù nhu cầu an cư thực sự rất lớn. Nhiều cá nhân và gia đình trẻ đã phải chủ động hoãn kế hoạch sở hữu tài sản để tránh bẫy nợ nần trong bối cảnh kinh tế biến động.
Điển hình như trường hợp của chị Thu Hiền (29 tuổi, chuyên viên truyền thông tại TP HCM), với thu nhập 30 triệu đồng mỗi tháng, từng dự định mua căn hộ 2-3 tỷ đồng và vay ngân hàng 1,5 tỷ đồng trong 25 năm. Tuy nhiên, nghĩa vụ trả gốc và lãi quá cao so với thu nhập đơn chiếc đã buộc chị từ bỏ ý định dùng đòn bẩy 60-70%. Tương tự, gia đình anh Hải Đăng (33 tuổi, TP HCM) với tổng thu nhập 60 triệu đồng mỗi tháng cũng gác lại kế hoạch vay 1,8 tỷ đồng mua căn hộ 2,8 tỷ đồng vào năm 2024. Khoản trả gốc lãi ban đầu khoảng 21 triệu đồng (chiếm 40% thu nhập) và dự kiến tăng lên 25 triệu đồng sau thời gian ưu đãi lãi suất 7% năm đầu (thả nổi 9-10%) bị đánh giá là áp lực vượt giới hạn an toàn.
Thực trạng này được bảo chứng bởi chuỗi số liệu từ các tổ chức nghiên cứu thị trường hàng đầu:
| Chỉ số / Thống kê | Dữ liệu thực tế | Đơn vị thu thập / Bối cảnh |
|---|---|---|
| Biến động giá nhà vs Thu nhập (5 năm) | Giá nhà tăng 50-75% vs Thu nhập tăng 6-10%/năm | Avison Young Việt Nam (Hà Nội & TP HCM) |
| Lãi suất vay ưu đãi thực tế | 8,6 – 12%/năm (kỳ hạn ưu đãi 6-12 tháng) | Báo cáo quý III của DXS-FERI (tăng 1,5-2 điểm %) |
| Nhu cầu nhà ở nhóm 18-35 tuổi | 83% đang phải ở thuê; 64% e ngại giá nhà và lãi suất | Khảo sát toàn quốc của Batdongsan |
| Cơ cấu nguồn cung căn hộ mới | 80% thuộc phân khúc cao cấp (>100 triệu/m2) | Báo cáo quý III của Savills tại TP HCM |
Mặt bằng giá chung cư ở hai đô thị lớn hiện chạm mức phổ biến trên 108 triệu đồng/m2. Sự khan hiếm phân khúc dưới 3 tỷ đồng khiến người mua nhà lần đầu rơi vào thế khó. Dù một số khu vực thuộc Bình Dương cũ có giá hợp lý hơn, người mua vẫn phải gánh thêm chi phí đi lại và thời gian di chuyển.
Phân tích tác động thị trường
Sự rút lui của lực lượng mua nhà trẻ đang tạo ra áp lực tái cấu trúc toàn diện đối với chiến lược phát triển sản phẩm của các doanh nghiệp bất động sản lẫn chính sách bán lẻ tín dụng của hệ thống ngân hàng. Khi nhóm khách hàng mục tiêu lớn nhất không thể tiếp cận sản phẩm, tính thanh khoản của toàn thị trường bị ảnh hưởng sâu sắc.
Theo phân tích từ ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, việc sử dụng tín dụng giúp rút ngắn thời gian sở hữu nhà nhưng phải dựa trên năng lực tài chính thực tế. Với gia đình có một con nhỏ, thu nhập 50 triệu đồng/tháng, mức trả nợ tối đa chỉ nên quanh 20 triệu đồng (tương ứng khoản vay khoảng 1,5 tỷ đồng ở lãi suất 12%/năm) cho căn hộ 2,5-3 tỷ đồng. Đồng quan điểm, chuyên gia Lê Quốc Kiên nhấn mạnh người mua chỉ nên sử dụng đòn bẩy khi có vốn tự có đủ lớn và khoản trả nợ không chiếm tỷ trọng quá cao trong thu nhập cố định, tránh phụ thuộc vào các khoản thưởng bất định.
Hệ quả trực tiếp là dòng tiền trên thị trường sẽ dịch chuyển mạnh sang phân khúc nhà ở thực có giá trị vừa phải hoặc thị trường cho thuê. Các chủ đầu tư buộc phải thay đổi cấu trúc sản phẩm, giãn tiến độ thanh toán hoặc liên kết với ngân hàng để đưa ra các gói cố định lãi suất dài hạn hơn nếu muốn kích hoạt lại dòng tiền từ nhóm người tiêu dùng trẻ.
Câu hỏi thường gặp (FAQ)
Dưới đây là giải đáp cho hai thắc mắc lớn nhất của người mua nhà lần đầu trong bối cảnh mặt bằng giá và lãi suất hiện nay.
Người trẻ có nên vay mua nhà khi thu nhập ở mức 30-50 triệu đồng/tháng?
Chỉ nên vay khi đã tích lũy tối thiểu 40-50% giá trị căn hộ và đảm bảo khoản trả gốc lãi hàng tháng không vượt quá 30-40% tổng thu nhập cố định, đồng thời phải duy trì quỹ dự phòng rủi ro ít nhất 6 tháng sinh hoạt phí.
Tỷ lệ đòn bẩy tài chính an toàn nhất khi mua căn hộ hiện nay là bao nhiêu?
Tỷ lệ vay an toàn dao động từ 30% đến 50% giá trị tài sản. Người mua nên ưu tiên các gói vay có cam kết cố định lãi suất trong 2-3 năm đầu để chủ động cân đối tài chính trước các biến động của thị trường.
