
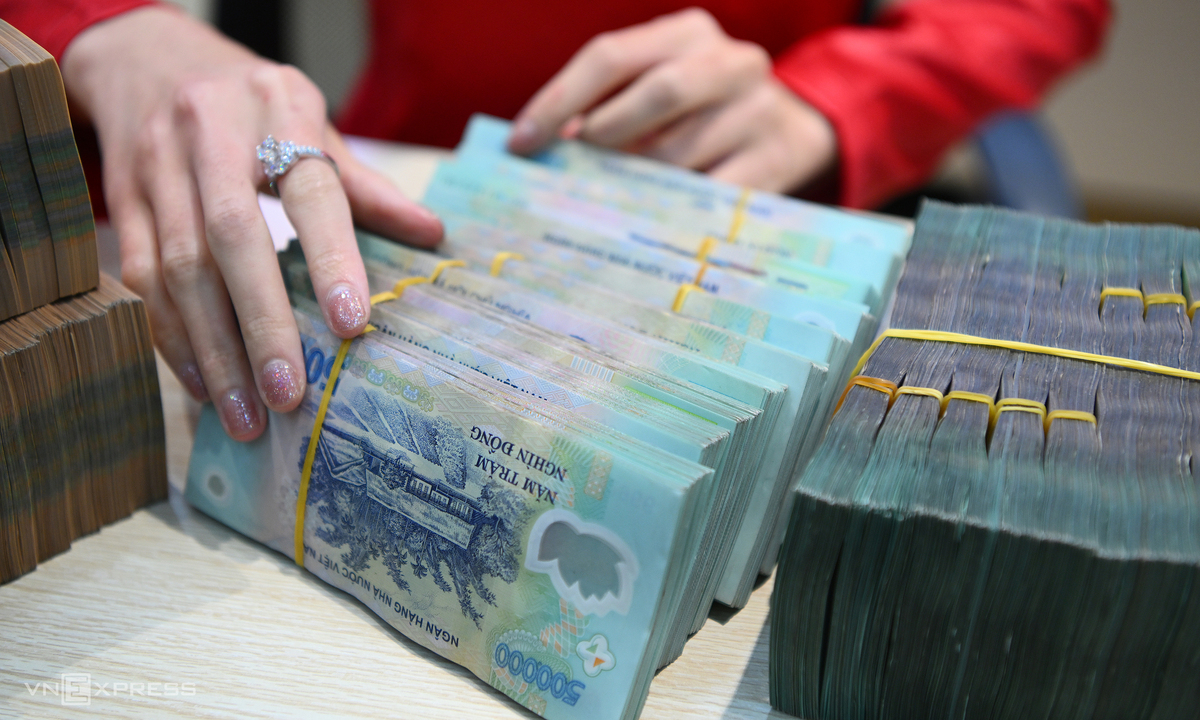
- Nghị định 398 chính thức giảm 30% thuế thu nhập cá nhân và thu nhập doanh nghiệp cho các thực thể có doanh thu không quá 10 tỷ đồng/năm trong giai đoạn 2026 – 2027.
- Cơ chế ưu đãi cho phép tự tính và trừ trực tiếp ngay tại kỳ tạm nộp hoặc kê khai quý, nhưng buộc thu hồi toàn bộ số tiền nếu tổng doanh thu thực tế lũy kế trong năm vượt ngưỡng quy định.
- Chính sách dự kiến làm hụt thu ngân sách 6.700 tỷ đồng nhưng mở rộng diện bao phủ tới 81,1% doanh nghiệp và 99,86% hộ, cá nhân kinh doanh trên cả nước.
Diễn biến và Dữ liệu trọng tâm
Chính phủ đã ban hành Nghị định 398 vào ngày 30/10, có hiệu lực từ ngày 29/10, quy định chính sách giảm 30% thuế thu nhập cho toàn bộ doanh nghiệp và hộ kinh doanh có mức doanh thu không vượt quá 10 tỷ đồng mỗi năm cho kỳ tính thuế 2026 và 2027.
| Tiêu chí căn bản | Chi tiết chính sách theo Nghị định 398 |
|---|---|
| Đối tượng áp dụng | Doanh nghiệp, hộ và cá nhân kinh doanh, hợp tác xã, đơn vị sự nghiệp có doanh thu không quá 10 tỷ đồng/năm. |
| Mức và loại thuế giảm | Giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN); không bao gồm thuế giá trị gia tăng (VAT). |
| Thời hạn thực thi | Áp dụng liên tục trong 2 kỳ tính thuế: năm 2026 và năm 2027. |
| Tác động ngân sách | Bộ Tài chính ước tính quy mô hụt thu ngân sách khoảng 6.700 tỷ đồng trong 2 năm. |
| Tỷ lệ thụ hưởng | Bao phủ 81,1% tổng số doanh nghiệp và 99,86% số hộ, cá nhân kinh doanh đang hoạt động. |
Đối với hộ và cá nhân kinh doanh, khoản giảm 30% được tính trên tổng số thuế TNCN phát sinh từ toàn bộ hoạt động sản xuất kinh doanh, áp dụng cho cả phương pháp tính theo doanh thu hoặc theo thu nhập thực tế. Các tổ chức thực hiện kê khai, nộp thuế thay cũng được khấu trừ ngay tỷ lệ 30% tương ứng theo tháng, quý hoặc từng lần phát sinh.
Đối với khối doanh nghiệp, số thuế giảm được tự xác định ngay trong kỳ tạm nộp thuế TNDN hàng quý. Đáng chú ý, các doanh nghiệp đang trong diện hưởng ưu đãi thuế vẫn được giảm tiếp 30% trên số thuế còn lại phải nộp. Để xác định tư cách thụ hưởng, tổng doanh thu bao gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu hoạt động tài chính và thu nhập khác; đồng thời phải cộng dồn toàn bộ số liệu từ các chi nhánh và đơn vị trực thuộc.
Nhằm ngăn chặn hành vi phân mảnh doanh nghiệp để trục lợi, các pháp nhân thực hiện chia, tách sau ngày 24/8 (thời điểm Nghị quyết 43 của Quốc hội có hiệu lực) sẽ bị tước quyền giảm thuế nếu tổng doanh thu của các thực thể mới thành lập vượt mốc 10 tỷ đồng.
Phân tích tác động thị trường
Chính sách giảm thuế theo Nghị định 398 tạo ra đòn bẩy thanh khoản trực tiếp cho phân khúc kinh tế cơ sở, giúp bơm một lượng vốn lưu động ước tính 6.700 tỷ đồng vào nền kinh tế trong giai đoạn 2026 – 2027 mà không gây áp lực lạm phát.
Việc cho phép khấu trừ ngay tại kỳ kê khai quý thay vì chờ đợi cơ chế hoàn thuế cuối năm giúp giảm bớt chu kỳ quay vòng vốn cho các đơn vị vừa và nhỏ (SMEs). Với độ phủ 99,86% hộ kinh doanh, chính sách giúp củng cố tỷ suất lợi nhuận mỏng của khu vực bán lẻ và dịch vụ tiêu dùng – nhóm dễ bị tổn thương nhất trước các biến động chi phí đầu vào.
Tuy nhiên, rủi ro tuân thủ kế toán sẽ gia tăng đáng kể tại thời điểm cuối năm tài chính. Cơ chế hồi tố buộc các đơn vị có doanh thu thực tế vượt ngưỡng 10 tỷ đồng phải nộp lại toàn bộ số thuế đã được giảm. Do đó, các đơn vị nằm trong biên độ doanh thu từ 9 tỷ đồng đến 11 tỷ đồng cần kiểm soát chặt chẽ hợp đồng và thời điểm ghi nhận doanh thu để tránh phát sinh chi phí thuế đột biến trong kỳ quyết toán.
Câu hỏi thường gặp (FAQ)
Doanh nghiệp vượt ngưỡng 10 tỷ đồng doanh thu trong năm xử lý số thuế đã giảm như thế nào?
Đơn vị phải thực hiện kê khai điều chỉnh và nộp lại toàn bộ số tiền thuế đã được khấu trừ trong kỳ có doanh thu lũy kế vượt ngưỡng 10 tỷ đồng; khoản thuế nộp bổ sung này không bị tính tiền chậm nộp nếu thực hiện trước hạn kê khai của kỳ phát sinh.
Doanh nghiệp đang hưởng ưu đãi thuế TNDN khác có được áp dụng thêm mức giảm 30% không?
Có, chính sách cho phép giảm tiếp 30% trên số thuế TNDN còn lại phải nộp sau khi đã trừ đi các khoản ưu đãi thuế hiện hành, áp dụng với điều kiện tổng doanh thu năm không vượt quá 10 tỷ đồng.