
- Gần 75% cổ phiếu trên sàn HoSE sụt giảm thị giá từ đầu năm dù lợi nhuận doanh nghiệp vẫn tăng trưởng hai con số trong nửa đầu năm.
- Chỉ số P/E thị trường giảm về mức 11,4 – 12,1 lần (loại trừ nhóm cổ phiếu biến động lớn), tạo ra vùng định giá hấp dẫn trên lý thuyết nhưng áp lực thanh khoản và bán ròng ngoại khối vẫn kìm hãm đà hồi phục.
- Chiến lược bắt đáy chỉ khả thi khi doanh nghiệp vượt qua 3 bộ lọc khắt khe: chất lượng lợi nhuận cốt lõi, áp lực đòn bẩy tài chính và tầm nhìn đầu tư tối thiểu từ 2-3 năm.
Diễn biến và Dữ liệu trọng tâm
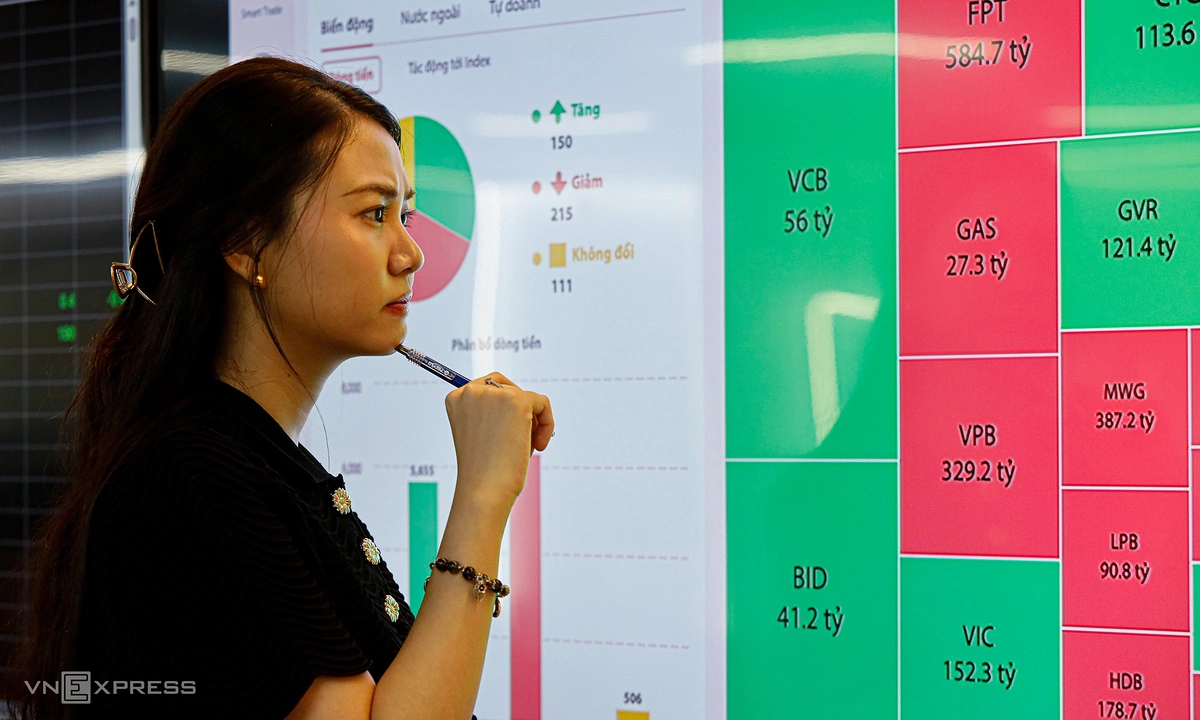
Thị trường chứng khoán ghi nhận hiện tượng phân kỳ sâu sắc khi có tới 301 trong tổng số 401 cổ phiếu thành phần thuộc VN-Index (tương đương 75%) giảm giá tính từ đầu năm, bất chấp kết quả kinh doanh quý I và quý II duy trì đà tăng trưởng dương.
Độ lệch pha giữa thị giá và sức khỏe tài chính tạo nên áp lực tâm lý lớn cho giới đầu tư. Trong khi lợi nhuận trung vị của các doanh nghiệp niêm yết tăng 18,2% trong quý I và 20,9% trong quý II, mức giảm thị giá trung vị lại lên đến 13,2%. Diễn biến này chứng minh bảng điện tử đang phản ánh mối lo ngại về triển vọng tương lai hơn là nhìn lại các con số kế toán trong quá khứ.
| Chỉ số / Dữ liệu thị trường | Giá trị ghi nhận | Nguồn / Đơn vị phân tích |
|---|---|---|
| Tỷ lệ cổ phiếu giảm giá trên VN-Index | 75% (301/401 mã) | VCBF |
| Mức giảm thị giá trung vị | -13,2% | VCBF |
| Tăng trưởng lợi nhuận trung vị Q1 và Q2 | 18,2% và 20,9% | VCBF |
| P/E toàn thị trường VN-Index (cuối tháng 9) | 13,5 lần | Dragon Capital |
| P/E loại trừ 5 mã (VIC, VHM, VPL, STB, LPB) | 11,4 lần | Dragon Capital |
| P/E thị trường theo báo cáo tháng 9 | 12,1 lần (TB 5 năm: 13,8 lần) | TVS |
| Thanh khoản bình quân HoSE (tháng 9) | Gần 16.500 tỷ đồng/phiên | TVS (Thấp nhất từ tháng 2/2025) |
Phân tích tác động thị trường
Mặt bằng định giá P/E giảm sâu về vùng 11,5-12 lần không đồng nghĩa với việc giá cổ phiếu sẽ sớm bật tăng trở lại khi thanh khoản hệ thống suy giảm và dòng vốn ngoại tiếp tục xu hướng rút ròng.
Thực tế, thị giá cổ phiếu là hàm số của kỳ vọng tương lai. Nếu thị trường dự phóng biên lợi nhuận gộp suy giảm, áp lực chi phí vốn tăng cao do mặt bằng lãi suất duy trì, dòng tiền đầu tư sẽ lập tức chiết khấu định giá của doanh nghiệp. Theo phân tích từ VCBF và TVS, để tránh rơi vào “bẫy giá rẻ” (Value Trap), nhà đầu tư bắt buộc phải áp dụng 3 bài kiểm tra định lượng:
Thứ nhất là chất lượng dòng tiền và doanh thu thuần. Sự tăng trưởng lợi nhuận kế toán nếu chỉ đến từ hoàn nhập dự phòng, thoái vốn tài sản hay các khoản thu tài chính bất thường sẽ không tạo ra giá trị bền vững. Cần đối chiếu sát sao dòng tiền thuần từ hoạt động kinh doanh (CFO) với lợi nhuận ròng, đồng thời kiểm tra sự phình to bất thường của các khoản phải thu và tồn kho.
Thứ hai là cấu trúc nợ vay và năng lực thanh toán lãi vay. Trong môi trường chi phí vốn neo cao, các doanh nghiệp sử dụng đòn bẩy lớn sẽ đối diện áp lực tái cấp vốn và nghĩa vụ trái phiếu cận kề, bào mòn trực tiếp lợi nhuận cổ đông.
Thứ ba là độ vênh giữa P/E tĩnh và triển vọng trung hạn. Mức P/E thấp kỷ lục đôi khi xuất hiện ngay trước chu kỳ đi xuống của một ngành nghề. Việc giải ngân chỉ thực sự mang lại tỷ suất sinh lời vượt trội khi nhà đầu tư phân bổ nguồn vốn nhàn rỗi có kỳ hạn từ 3-5 năm, nhắm vào các doanh nghiệp dẫn đầu thị phần và sở hữu bảng cân đối kế toán lành mạnh.
Câu hỏi thường gặp (FAQ)
Chỉ số P/E ở mức thấp có đảm bảo cổ phiếu đã chạm đáy?
P/E thấp không đồng nghĩa cổ phiếu đã chạm đáy định giá, bởi nếu lợi nhuận các quý tiếp theo suy giảm mạnh (mẫu số co lại), chỉ số P/E thực tế sẽ nhanh chóng tăng vọt trở lại mức đắt đỏ. Ngoài ra, tình trạng thanh khoản yếu và lực bán ròng từ khối ngoại có thể tiếp tục kéo định giá thị trường nén sâu hơn trước khi tìm được điểm cân bằng.
Nhà đầu tư cá nhân nên ưu tiên tiêu chí nào khi bắt đáy cổ phiếu giảm sâu?
Tiêu chí quan trọng nhất là sức khỏe tài chính và dòng tiền thuần từ hoạt động kinh doanh (CFO). Nhà đầu tư cần chọn doanh nghiệp có tỷ lệ vay nợ thấp, biên lợi nhuận duy trì ổn định, lợi thế cạnh tranh đủ lớn để bảo vệ thị phần và sẵn sàng nắm giữ với tầm nhìn từ 2-3 năm thay vì lướt sóng ngắn hạn.